AI-boom op krediet: risico’s en kansen voor beleggers
Inleiding
“Wat moet ik met mijn geld doen?” Die vraag krijg ik de laatste tijd opvallend vaak. Soms staat het al jaren op een rekening. Soms is een onderneming verkocht, komt er een erfenis vrij of is er simpelweg jarenlang meer verdiend dan uitgegeven. Een paar ton, soms veel meer. En geld dat niets lijkt te doen, begint dan al snel ongemakkelijk te voelen. Moet het naar de beurs? Vastgoed? Deposito’s? Private equity? Meer aandelen misschien, omdat de beurs blijft stijgen en AI voorlopig alleen maar groter lijkt te worden?
Ik begin meestal met een andere vraag: wat moet jouw geld voor jullie doen? Daar begint voor mij financiële planning. Misschien wil je eerder stoppen met werken, moet er later inkomen uit het vermogen komen, wil je je kinderen helpen of over een paar jaar een andere woning kopen. Een deel wil je misschien gewoon achter de hand houden omdat financiële onafhankelijkheid prettig voelt. Zodra je zo kijkt, wordt ook duidelijk dat niet iedere euro hetzelfde hoeft te worden behandeld. Geld dat je over twee jaar nodig hebt kan veel minder risico dragen dan vermogen dat pas over twintig jaar een functie krijgt. Iedere doelstelling heeft zijn eigen horizon en daarmee ook zijn eigen risicobudget.
Dat klinkt vanzelfsprekend, maar risico blijft voor veel mensen behoorlijk abstract zolang het goed gaat. Zeker bij dertigers en veertigers die nu serieus vermogen opbouwen zie ik dat regelmatig. Een groot deel van hen heeft als belegger nog nooit een langdurige bearmarkt meegemaakt. Correcties wel, soms stevige. De markt daalt hard, iedereen schrikt, centrale banken grijpen in, liquiditeit keert terug en een paar maanden later staan de koersen alweer een stuk hoger. De coronacrash was daarvan het meest extreme voorbeeld.
Drie jaar achter elkaar naar dalende koersen kijken is iets heel anders. Iedere opleving loopt weer dood. Goed nieuws doet nauwelijks nog iets. Mensen die in het begin iedere daling een koopkans noemden, worden stiller. Op een gegeven moment wil niemand het meer over beleggen hebben. Dan voelt risico ineens een stuk minder theoretisch.
Wie zijn geld in zo’n periode gewoon kan laten staan, heeft tijd. Wie het juist dán nodig heeft, heeft die luxe niet. Omdat er een woning moet worden gekocht. Omdat er geld nodig is voor een onderneming, inkomen of zorg. Of gewoon omdat het leven anders is gelopen dan vijf jaar eerder gedacht. Dan heb je weinig aan de geruststelling dat de beurs zich uiteindelijk altijd weer herstelt.
Horizon bepaalt hoeveel tijd je hebt om ongelijk te krijgen.
Dat vind ik juist nu relevant. Bij AI kijkt bijna iedereen naar de kansen, en die zijn enorm. Ik gebruik AI zelf iedere dag en verwacht dat deze technologie onze economie ingrijpend gaat veranderen. Tegelijkertijd worden er bedragen geïnvesteerd die nauwelijks nog te bevatten zijn. Een steeds groter deel daarvan wordt gefinancierd, en lang niet altijd op basis van rationele kredietwaardigheid.
Ik kijk bij dit soort ontwikkelingen altijd naar de kredietmarkt.
Voor mij is dat het meest complexe deel van de financiële markten, maar vaak ook het deel waar de eerste scheuren zichtbaar worden. Terwijl aandelenkoersen nog hoog staan en het verhaal naar buiten toe uitstekend klinkt, kunnen financiers al voorzichtiger worden, spreads oplopen en leningen onder druk komen te staan. Aan de oppervlakte lijkt er dan nog weinig aan de hand.
Juist daarom vind ik de ontwikkeling rond AI interessant. Het IMF (International Monetary Fund) rekent op ongeveer 3.400 miljard dollar aan AI-gerelateerde kapitaalinvesteringen tot en met 2029. De grote hyperscalers nemen daarvan naar verwachting zo’n 70% voor hun rekening en hebben sinds begin 2025 al meer dan 100 miljard dollar opgehaald op de obligatiemarkt. Tegelijkertijd worden private credit, leveraged loans en allerlei onderlinge financieringsconstructies steeds belangrijker. De BIS (Bank for International Settlements – kort gezegd de centrale bank van de centrale banken) ziet dezelfde ontwikkeling. De investeringen worden zo groot dat ze waarschijnlijk niet meer volledig uit de operationele kasstromen van de grote technologiebedrijven kunnen worden betaald. Schuld en private credit gaan daardoor een steeds grotere rol spelen.
Daar word ik alert van. Een aandelenmarkt kan fors dalen zonder dat het financiële systeem daardoor vastloopt. Bij krediet werkt dat anders. Een project dat prima financierbaar was tegen 5% rente kan er bij 9% ineens heel anders uitzien. Een lening die tegen 100 is uitgegeven kan een paar maanden later op 85 handelen. En op het moment dat schuld moet worden geherfinancierd, kan blijken dat niemand die lening nog wil hebben of dat het onderpand waarop iedereen vertrouwde ineens veel minder waard is.
Dan verandert de dynamiek snel. Financiers worden voorzichtiger, voorwaarden worden strenger en liquiditeit verdwijnt vaak juist wanneer iedereen haar nodig heeft. Wat dat kan betekenen hebben we tijdens de financiële crisis van 2008-2009 gezien. Dalende koersen zijn vervelend. Een kredietmarkt die niet meer goed functioneert kan veel grotere gevolgen hebben.
Vijftien tot negentien jaar
Oracle vind ik op dit moment een interessant voorbeeld. Het bedrijf rapporteerde per 31 augustus 2026 288 miljard dollar aan aanvullende leaseverplichtingen, vrijwel volledig voor datacenters. Veel van die leases waren nog niet aangevangen en stonden daardoor nog niet als leaseverplichting op de balans. Een groot deel loopt vijftien tot negentien jaar. Daarnaast heeft Oracle nog ruim 34 miljard dollar aan andere langlopende verplichtingen, onder meer voor cloudinfrastructuur en energie. (sec.gov)
Vijftien tot negentien jaar is lang in een sector waarin niemand weet wat rekenkracht over vijf jaar kost. Daar zit voor mij de spanning. Datacenters zullen nodig blijven, daar twijfel ik niet aan. De vraag is wat de economics van zo’n datacenter over tien of vijftien jaar nog zijn. Modellen worden efficiënter, chips krachtiger en nieuwe generaties hardware volgen elkaar in hoog tempo op. Volgens het IMF is de prijs van inference bij bepaalde frontier-modellen de afgelopen jaren al met meer dan 99% gedaald.
Voor gebruikers is dat geweldig. Voor een investeerder die vandaag rekent met twintig jaar toekomstige kasstromen maakt het de zaak een stuk ingewikkelder. Het IMF noemt snelle technologische veroudering inmiddels expliciet als risico voor datacenters, naast tenant concentration, speculatieve bouw en herfinancieringsrisico. Banken blijven bovendien belangrijk als brug tussen de bouwfinanciering en het permanente kapitaal dat daarna nodig is, terwijl private credit en securitisatie snel meegroeien. (imf.org)
Daarom vind ik de discussie over AI te beperkt als die alleen gaat over de vraag of technologieaandelen duur zijn. De veel interessantere vraag is welke financiële verplichtingen er onder die investeringsgolf liggen, hoe lang die doorlopen en of de kasstromen waarop ze zijn gebaseerd over tien of vijftien jaar nog steeds zo vanzelfsprekend zijn als vandaag wordt aangenomen.
Wie financiert eigenlijk wie?
Nvidia laat goed zien hoe ingewikkeld de geldstromen inmiddels kunnen worden. In augustus 2026 verstrekte het bedrijf garanties aan SB Energy voor de ontwikkeling van een enorm datacentercomplex in Ohio, met OpenAI als huurder. De eerste fase omvat ongeveer 4,25 gigawatt aan IT-capaciteit en de maximale exposure van Nvidia onder die garanties bedraagt 105 miljard dollar. De leases lopen twintig jaar. Daarbij is het belangrijk om precies te blijven: Nvidia leent geen 105 miljard dollar aan OpenAI. Het gaat om kredietsteun en residual-value guarantees die onder bepaalde omstandigheden kunnen worden aangesproken wanneer OpenAI zijn verplichtingen niet meer nakomt.
Economisch vind ik de constructie desondanks fascinerend. Nvidia verwacht zelf dat iedere generatie hardware op deze campus ongeveer 1,5 miljoen Nvidia-GPU’s kan vertegenwoordigen, goed voor mogelijk 150 tot 200 miljard dollar omzet. OpenAI wil dus enorme hoeveelheden rekenkracht afnemen. Daarvoor moeten datacenters worden gebouwd en die moeten worden gefinancierd. Financiers willen zekerheid, Nvidia helpt die zekerheid te bieden en daardoor kan het project doorgaan. Vervolgens wordt juist in dat project voor enorme bedragen Nvidia-apparatuur geplaatst. Je krijgt daarmee een geldstroom waarin leverancier, klant en financiering steeds sterker met elkaar verweven raken.
Daar hoeft op zichzelf niets mis mee te zijn. Het wordt vooral belangrijk om te blijven kijken naar de kwaliteit van de uiteindelijke vraag. Als je als leverancier op grote schaal helpt om de investeringen van je klanten mogelijk te maken, wordt hun financiële gezondheid vanzelf belangrijker voor de kwaliteit van je eigen toekomstige omzet. Blijkt zo’n klant uiteindelijk niet levensvatbaar, dan heb je niet alleen een verkoopprobleem. Dan kan ook blijken dat een deel van de vraag mede kon ontstaan doordat de financiering eromheen beschikbaar werd gemaakt.
Het IMF noemt dit circular financing en waarschuwt dat zulke constructies waarderingen kunnen opstuwen, de werkelijke onderliggende vraag minder goed zichtbaar kunnen maken en bij tegenvallers de onderlinge besmetting kunnen vergroten. Ook de BIS kijkt naar dezelfde dynamiek. In een recente studie naar de AI-investeringsrace komt zij in een conservatief scenario uit op investeringen die ongeveer 50% boven het maatschappelijk efficiënte niveau liggen. Schuld en circulaire participaties vergroten daarbij de kwetsbaarheid en juist bij gespecialiseerde assets kunnen verliezen hard oplopen wanneer er onder druk moet worden verkocht.
Dat is een model, geen voorspelling. Maar het ongemakkelijke is dat een aantal van de mechanismen uit dat model inmiddels ook gewoon in de echte wereld zichtbaar wordt.
Eén zwakke schakel kan genoeg zijn
Daar komt nog iets bij. Nvidia kan zijn eigen risico uitstekend hebben beheerst, maar dat zegt nog niets over de rest van de keten. Een concurrent kan minder zorgvuldig zijn geweest. Een grote AI-klant kan financieel zwakker blijken dan gedacht. En zodra ergens twijfel ontstaat, blijft die zelden netjes beperkt tot één bedrijf. De markt gaat dan opnieuw rekenen: wie heeft dezelfde klanten, wie heeft garanties verstrekt, wie zit vast aan twintigjarige contracten, welke restwaarden zijn gebruikt en welke projecten moeten binnenkort opnieuw worden gefinancierd?
Vaak zie je de eerste spanning terug in de prijsvorming van krediet. Credit spreads lopen op, nieuwe financiering wordt duurder en projecten die bij 5% rente uitstekend leken, zien er bij 9% ineens heel anders uit. Daarna kijkt de aandelenmarkt opnieuw naar de verwachte winsten en kasstromen. Vervolgens kijkt de kredietmarkt weer naar lagere waarderingen, hogere financieringsbehoeften en mogelijk zwakkere kredietprofielen. Zo kan een zichzelf versterkende beweging ontstaan. Een lagere aandelenkoers maakt een gezond bedrijf natuurlijk niet ineens ongezond. Interessanter wordt het wanneer aandelen- en kredietbeleggers tegelijkertijd dezelfde aannames ter discussie stellen: omzetgroei, economische levensduur van assets, kredietwaardigheid van klanten, garanties en de hoeveelheid kapitaal die nog nodig is.
Het IMF rekent een AI-gedreven marktcorrectie inmiddels expliciet tot de financiële risico’s die het volgt. Daarbij wijst het juist op de combinatie van leverage en circular financing. Dezelfde structuren die in een opgaande markt groei, investeringen en waarderingen versterken, kunnen bij tegenvallers ook de andere kant op werken.
Waar zoiets eventueel begint, weet ik niet. Volgens mij weet niemand dat. Wat ik wel zie, is dat er steeds meer ingrediënten aanwezig zijn waarmee een probleem zich door de keten kan verspreiden.
Dit is niet gewoon de dotcombubbel opnieuw
De vergelijking met het jaar 2000 ligt voor de hand. Ook toen werd op enorme schaal geïnvesteerd in infrastructuur waarvan iedereen overtuigd was dat die de toekomst zou bepalen. Glasvezel, telecomnetwerken en internetbedrijven kregen kapitaal alsof groei bijna automatisch tot rendement zou leiden. Daarna kwam de washout. Veel bedrijven verdwenen, veel beleggers verloren geld, maar de technologie zelf bleek uiteindelijk nog belangrijker dan destijds werd gedacht.
Wat mij nu vooral bezighoudt, is dat de financiering van de AI-golf anders is opgebouwd. Rond 2000 zat het probleem vooral in overcapaciteit en veel te hoge aandelenwaarderingen. Nu spelen schuld, project finance, langlopende leases, garanties en private credit een veel grotere rol. Dat maakt dit nog geen herhaling van 2008. Toen zat het probleem diep in het bancaire systeem en viel uiteindelijk de kredietverlening aan een groot deel van de economie stil. Maar sommige mechanismen kennen we daar wel van: oplopende financieringskosten, lagere onderpandwaarden, herfinancieringsproblemen, gedwongen verkopen en liquiditeit die verdwijnt zodra iedereen haar nodig heeft. Het IMF beschrijft inmiddels expliciet hoe een terugval in AI-investeringen samen met kredietverkrapping via datacenterfinanciers, banken, private-creditpartijen en andere financiële instellingen kan worden doorgegeven.
De technologiecyclus doet dus op onderdelen denken aan 2000, terwijl in de financiering mechanismen zitten die meer aan 2008 doen denken. Dat is voor mij precies waarom deze ontwikkeling interessant wordt. Overcapaciteit is vervelend. Overcapaciteit waarop voor vijftien of twintig jaar financiële verplichtingen rusten, kan een heel ander probleem worden.
Regulering, toetredingsdrempels en de publieke balans
Er speelt nog iets dat ik minstens zo interessant vind als de financiering van de datacenters: de roep om strengere regels komt tegenwoordig nadrukkelijk óók uit de AI-sector zelf. In september 2026 riep Anthropic-topman Dario Amodei op om de ontwikkeling aan de frontier af te remmen en meer onafhankelijke toetsing en internationale afspraken in te bouwen. Sam Altman en Elon Musk steunden die oproep. OpenAI pleitte in diezelfde periode expliciet voor verplichte, op de capaciteiten van modellen gebaseerde nationale veiligheidsregels in de Verenigde Staten en uiteindelijk voor internationale standaarden. Anthropic heeft zelf een raamwerk gepubliceerd waarin het onder meer onafhankelijke evaluatie en wettelijke bevoegdheden voor overheden voorstelt om gevaarlijke modellen tegen te houden.
Daar kunnen heel goede redenen voor zijn. Wie de technologie bouwt, ziet waarschijnlijk ook risico’s die buitenstaanders nog nauwelijks kunnen beoordelen. Maar regelgeving doet economisch altijd meer dan alleen risico’s beperken. Je hebt juristen nodig, compliance, audits, cybersecurity, modeltesten, rapportages en mensen die weten hoe je met toezichthouders moet werken. Dat is voor een miljardenbedrijf iets heel anders dan voor een startup. Een recent IMF-working paper over de Europese AI Act noemt die opgebouwde ervaring zelfs “jurisdictional capital”: bedrijven die al ervaring en institutionele kennis hebben opgebouwd binnen een regelgevingsomgeving blijken daar economisch voordeel van te hebben wanneer nieuwe AI-regels worden ingevoerd. Het onderzoek benadrukt overigens dat dit effect niet simpelweg kan worden verklaard door omvang of lobbying. Hoe ingewikkelder de markt wordt, hoe waardevoller het dus kan worden om er al middenin te zitten.
Die ontwikkeling wordt bovendien internationaal. De Algemene Vergadering van de Verenigde Naties heeft inmiddels een Global Dialogue on AI Governance ingesteld, waarin alle 193 lidstaten samen met andere stakeholders aan tafel kunnen zitten. De eerste bijeenkomst vond op 6 en 7 juli 2026 in Genève plaats. Tegelijkertijd gaat de discussie bij de VN niet alleen over toezicht, maar ook over de financiering van AI-capaciteit. Het Global Digital Compact vraagt expliciet om innovatieve financieringsvormen en meer investeringen in AI-capaciteitsopbouw. De VN heeft inmiddels zelfs AI Development Bonds uitgewerkt: obligaties waarmee toekomstige, juridisch bindende donorverplichtingen naar voren kunnen worden gehaald om vandaag AI-infrastructuur en capaciteit te financieren. In de uitwerking wordt gesproken over donorverplichtingen van tien tot twintig jaar en wordt ook expliciet genoemd dat zulke constructies soevereine garanties kunnen vereisen.
In de Verenigde Staten zie je dezelfde verschuiving nog concreter. Voor grote datacenter- en aanverwante infrastructuurprojecten heeft de federale overheid expliciet ruimte geopend voor financiële ondersteuning via leningen, loan guarantees, subsidies, fiscale voordelen en offtake agreements. Daarmee begint AI steeds meer op strategische infrastructuur te lijken. Dat hoeft helemaal verkeerd te zijn; overheden doen dit ook bij energie, defensie en andere sectoren die zij van nationaal belang vinden. Maar het verandert wel de verdeling van het risico. Zodra de overheid garant staat, goedkoop kapitaal faciliteert of langjarige verplichtingen aangaat, kan een deel van een mislukte private investering uiteindelijk op de publieke balans terechtkomen.
En precies die combinatie vind ik interessant. Zwaardere regulering kan de toetredingsdrempel verhogen, terwijl de grootste spelers de kosten daarvan het makkelijkst kunnen dragen. Tegelijk wordt hun infrastructuur zo belangrijk dat overheden steeds sterker bij de financiering en continuïteit ervan betrokken raken. Daar hoeft geen verborgen agenda achter te zitten. De economische uitkomst kan wel zijn dat er een hoge beschermende wal rond een klein aantal grote spelers ontstaat, terwijl een deel van het financieringsrisico dichter naar de publieke balans schuift.
Als er vervolgens ooit een echte washout komt, wordt dat verschil alleen maar groter. De bedrijven met de sterkste balans kunnen blijven investeren, krijgen nog krediet wanneer anderen dat niet meer krijgen en kunnen infrastructuur overnemen van partijen die gedwongen moeten verkopen. Misschien tegen prijzen waarvoor ze die capaciteit zelf nooit hadden kunnen bouwen. Dat is een patroon dat je vaker ziet na grote investeringsgolven: de technologie blijft bestaan, de zwakste financiering verdwijnt en degenen die het verlies niet hoeven te dragen, staan daarna vaak in de beste positie.
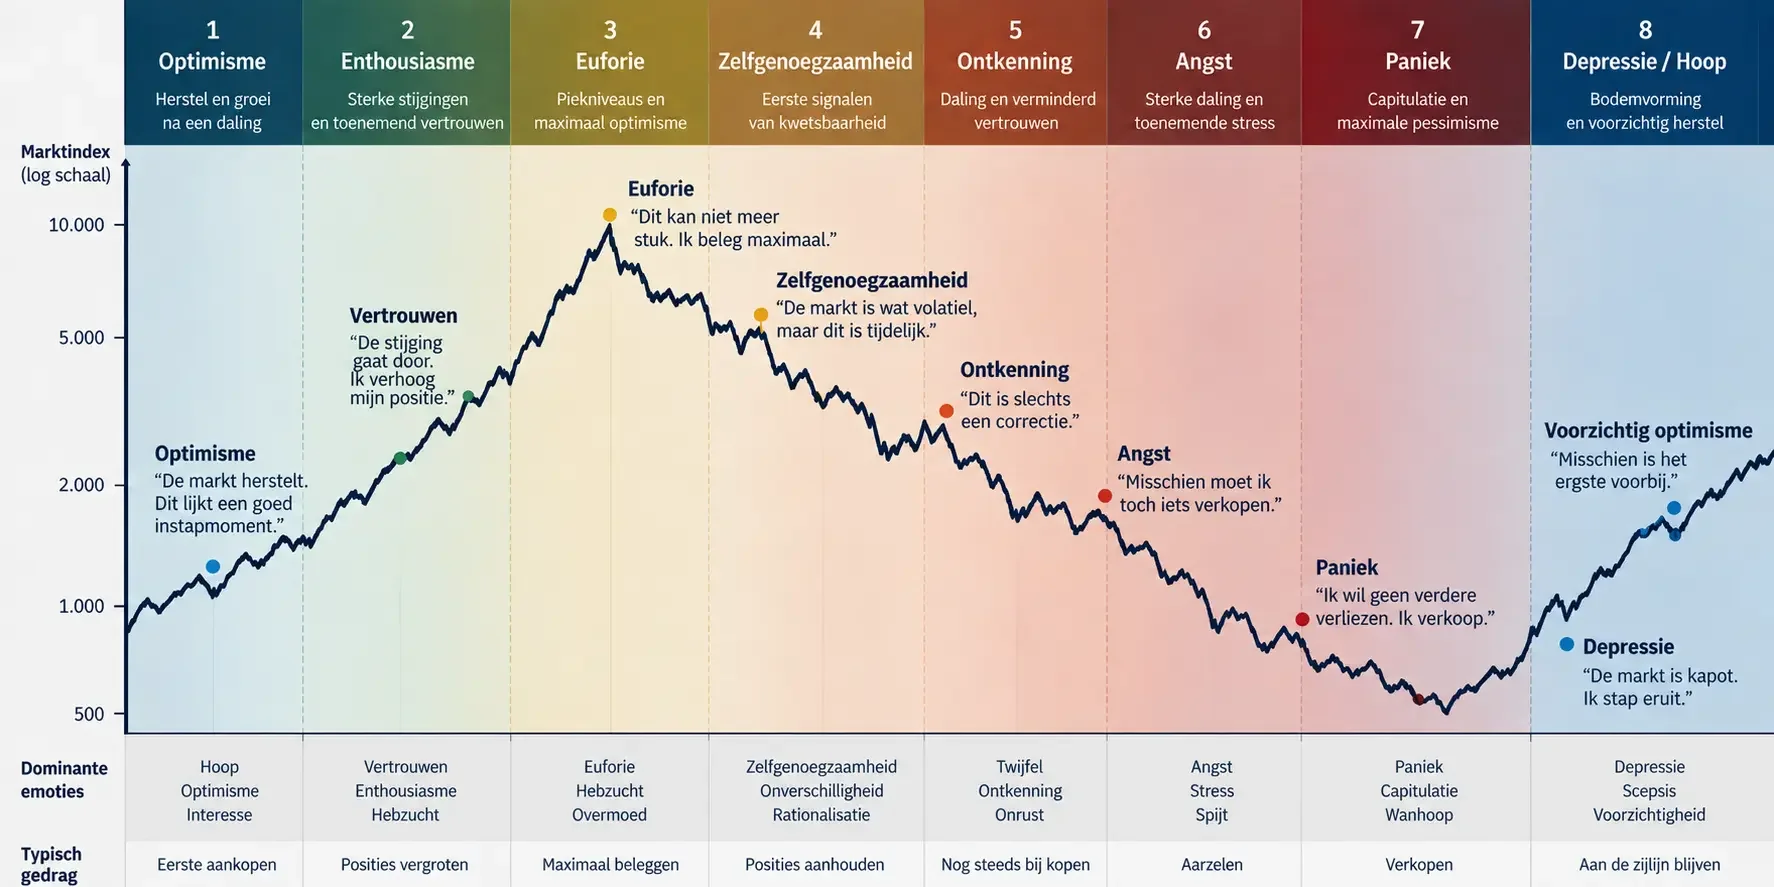
Schematische weergave van een beleggerscyclus. Gebaseerd op inzichten uit de gedragsfinanciering, waaronder Kahneman & Tversky (1979), Shefrin & Statman (1985) en Shiller (2000). De weergegeven koersontwikkeling en fasering zijn illustratief en vormen geen empirische tijdreeks.
Zo’n cyclus is natuurlijk geen routekaart waarmee je kunt aanwijzen waar we vandaag precies staan. Ik zie op dit moment in ieder geval geen brede capitulatie. Misschien dendert de AI-boom nog jaren door en blijken veel investeringen uiteindelijk prima verdedigbaar. Misschien kijken we over een paar jaar terug en constateren we dat er veel te veel geld tegen veel te optimistische aannames is uitgegeven. Ik weet het niet. Voor een goede financiële planning hoef ik dat ook niet te weten.
Veel belangrijker is dat je vermogen zo is ingericht dat je plannen niet afhankelijk worden van één marktverwachting. Dat je tegenvallers kunt opvangen, geld beschikbaar hebt wanneer je het nodig hebt en nog kunt handelen als zich ooit wél een uitzonderlijke kans voordoet. Je hoeft daarom niet iedere euro voortdurend maximaal te laten renderen. Soms is wachten gewoon een goede financiële beslissing. En degene die tijdens een afrekening niet gedwongen wordt het verlies te nemen, heeft daarna vaak de meeste keuze.
Waarom ik hier met bijzondere interesse naar kijk
Voordat ik financieel planner werd, werkte ik bijna twintig jaar in en rond de financiële markten. Ik handelde aandelen en derivaten voor eigen boek, werkte met internationale valuta en obligaties en hield mij bezig met margin- en risicobeheersing. Daarna volgden jaren als Senior Investment Advisor bij ABN AMRO, onder meer binnen Private Wealth Management. Later werkte ik als econoom bij de Vereniging van Effectenbezitters.
Die jaren hebben mij vooral geleerd waar ik moet kijken wanneer markten uitbundig worden. Natuurlijk naar de koersen, maar vooral naar wat eronder ligt. Wie financiert de groei? Tegen welke voorwaarden? Hoeveel ruimte zit er nog in de balans als aannames tegenvallen? En wie draagt uiteindelijk het verlies als een investering niet oplevert wat vooraf is verwacht?
Minstens zo interessant vind ik de andere kant van die vraag: wie hoeft dat verlies níét te dragen? Juist die partijen kunnen na een forse correctie de meeste bewegingsvrijheid hebben. Zij hebben nog liquiditeit, krijgen nog krediet en kunnen kopen wanneer anderen moeten verkopen. Dat is vaak het moment waarop de verhoudingen in een markt echt verschuiven.
Over de auteur
Willem Jonkers is gecertificeerd financieel planner en werkte voordat hij financieel planner werd bijna twintig jaar in en rond de financiële markten, onder meer als handelaar, analist, beleggingsadviseur en econoom. Die combinatie gebruikt hij nu bij integrale financiële planning: niet om markten te voorspellen, maar om vermogen af te stemmen op doelen, horizon en het risico dat iemand daadwerkelijk kan en wil dragen. Lees meer over Willem of over financiële planning.
Bronnen
International Monetary Fund (IMF), Global Financial Stability Report, april 2026 — over de geraamde $3,4 biljoen AI-capex tot 2029, obligatiefinanciering, private credit, leveraged loans en circular financing. Global Financial Stability Report – Chapter 1
International Monetary Fund (IMF), Annual Report 2026 – AI: Deployment and Disruption — over toenemende schuldfinanciering van AI-investeringen en de risico’s van circular financing binnen de AI-stack. AI: Deployment and Disruption
International Monetary Fund (IMF), Europe and the Global AI Race, september 2026 — over leverage, circular financing en het risico van een AI-gedreven marktcorrectie en gedwongen verkopen. Europe and the Global AI Race
Bank for International Settlements (BIS), The AI Investment Race, Working Paper 1367, juli 2026 — modelanalyse van overinvestering, schuld, circular equity ties, gespecialiseerde assets en mogelijke fire sales. The AI Investment Race
Oracle Corporation, Form 10-Q, kwartaal geëindigd 31 augustus 2026 — bron voor de $288 miljard aan nog niet aangevangen leaseverplichtingen, looptijden van 15–19 jaar en ruim $34 miljard overige langlopende verplichtingen. Oracle Form 10-Q – 31 August 2026
NVIDIA Corporation, Form 8-K, 17 augustus 2026 — over de residual-value guarantees voor SB Energy, OpenAI als huurder, 4,25 GW aan IT-load en de maximale garantieverplichting van $105 miljard. NVIDIA Form 8-K – SB Energy / OpenAI
NVIDIA Corporation, kwartaalrapportage 2026 — over de 20-jarige leases, het gefaseerd ingaan van de garanties en de inschatting dat iedere hardwaregeneratie op PORTS-Pike circa 1,5 miljoen Nvidia-GPU’s en $150–200 miljard omzet kan vertegenwoordigen. NVIDIA quarterly filing
SB Energy, registratieverklaring bij de SEC, 2026 — aanvullende informatie over de kredietwaardigheid van OpenAI als niet-investment-grade huurder, de residual-value guarantee van Nvidia en de financierbaarheid van PORTS-Pike. SB Energy SEC filing
Chen, Y., Wang, Z. & Zhou, J., IMF Working Paper 26/180, Jurisdictional Capital and AI Regulation: Evidence from the EU AI Act, augustus 2026 — over het economische voordeel van opgebouwde ervaring binnen een reguleringsregime. De conclusies zijn van de auteurs en vormen geen formeel IMF-beleidsstandpunt. Jurisdictional Capital and AI Regulation
OpenAI, The AI Policy Window Is Open. We Need to Act, 9 september 2026 — pleidooi voor verplichte capability-based nationale AI-veiligheidsregels, onafhankelijke toetsing en uiteindelijk compatibele internationale standaarden. The AI Policy Window Is Open. We Need to Act
Anthropic, Policy on the AI Exponential / Advanced AI Framework, 2026 — voorstel voor onder meer onafhankelijke evaluaties en wettelijke bevoegdheden om gevaarlijke frontier-modellen tegen te houden. Policy on the AI Exponential
The Washington Post, Top AI leaders unite to warn the technology is advancing too fast, 12 september 2026 — over Dario Amodei’s oproep om de frontier te vertragen en de steun daarvoor van Sam Altman en Elon Musk. Washington Post – Amodei, Altman en Musk
United Nations, Global Dialogue on AI Governance — informatie over het door de Algemene Vergadering ingestelde mondiale AI-governanceproces en de eerste bijeenkomst op 6–7 juli 2026 in Genève. UN Global Dialogue on AI Governance
United Nations, Global Digital Compact — internationaal kader voor AI-governance, interoperabiliteit, AI-capaciteitsopbouw en innovatieve financieringsvormen. Global Digital Compact
United Nations, Report of the Secretary-General: Innovative Voluntary Financing Options for Artificial Intelligence Capacity-Building, 2025 — voorstel voor onder meer AI Development Bonds waarmee toekomstige donorverplichtingen kunnen worden gebruikt om investeringen naar voren te halen. UN Report A/79/966
United Nations, Possible Innovative Financing Mechanisms for AI Capacity Building — technische uitwerking van AI Development Bonds, met donorverplichtingen van 10–20 jaar en de constatering dat zulke constructies sovereign guarantees kunnen vereisen. Possible Innovative Financing Mechanisms for AI Capacity Building
The White House, Accelerating Federal Permitting of Data Center Infrastructure, juli 2025 — noemt expliciet mogelijke financiële ondersteuning voor kwalificerende datacenterprojecten via leningen, loan guarantees, grants, tax incentives en offtake agreements. Accelerating Federal Permitting of Data Center Infrastructure
Kahneman, D. & Tversky, A. (1979), Prospect Theory: An Analysis of Decision under Risk, Econometrica 47(2), 263–291 — klassieke basis voor referentie-afhankelijkheid en verliesaversie. DOI: 10.2307/1914185. Prospect Theory
Shefrin, H. & Statman, M. (1985), The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence, The Journal of Finance 40(3), 777–790 — klassieke studie naar het disposition effect. The Disposition to Sell Winners Too Early and Ride Losers Too Long
Shiller, R.J. (2000), Irrational Exuberance, Princeton University Press — over speculatieve feedbackmechanismen, beleggerspsychologie en langdurige markt-euforie. Irrational Exuberance – Princeton University Press