CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in Albrandswaard
Als onafhankelijk financieel adviseur in Albrandswaard begeleid ik ondernemers en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Zonder productverkoop en altijd een vaste prijsafspraak vooraf. Afspraken overdag of ’s avonds, online of bij jou thuis in Rhoon of Poortugaal.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Het gaat om het leven dat jij wilt leiden. We zetten jouw middelen en juridische afspraken in dienst van dat leven, zoals jij het wilt ervaren. Benieuwd hoe dit er in de praktijk uitziet? Bekijk mijn anonieme praktijkvoorbeelden.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkcasussen uit Albrandswaard
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In Albrandswaard begeleidde ik een gezin dat financieel al veel had opgebouwd, maar voor meerdere keuzes tegelijk stond. Er was een eigen woning, spaargeld, beleggingen en daarnaast ander vastgoed. Tegelijk wilden zij vermogen beschikbaar houden voor hun kinderen en op langere termijn financiële vrijheid behouden.
De concrete vraag was niet alleen hoeveel er financieel mogelijk was, maar vooral welke keuzes naast elkaar pasten. Er werd onder meer gekeken naar een extra vakantiewoning en naar de mogelijkheid om groter te gaan wonen. Daarnaast speelden pensioen, sparen en beleggen en de vraag hoe verschillen in inkomen, vermogensopbouw en zorgtaken binnen de relatie op een eerlijke manier konden worden opgevangen. Juridisch sloot het bestaande samenlevingscontract niet meer goed aan en testamenten waren er nog niet.
Aanpak
Ik heb de verschillende woon- en vermogensscenario’s naast elkaar doorgerekend. Daarbij heb ik een investering niet alleen beoordeeld op de vraag of deze betaalbaar was, maar ook op het beslag op liquiditeit, de gevolgen voor pensioen en de financiële flexibiliteit die daarna nog overbleef.
Dat maakte het verschil tussen de twee vastgoedkeuzes zichtbaar. Een vakantiewoning kon binnen het totale plan worden ingepast, terwijl een grotere eigen woning te veel vermogen en toekomstige ruimte zou vastleggen. Meer vastgoed was dus niet automatisch een betere financiële keuze.
Daarnaast heb ik pensioen, spaargeld en beleggingen beoordeeld en gekeken hoe vermogen voor de kinderen met beperkte risico’s kon worden gereserveerd.
Ook de juridische kant was belangrijk. Omdat zij samenwoonden en geen testamenten hadden, kon overlijden zonder aanvullende regeling tot een uitkomst leiden die niet bij hun wensen paste. Bovendien moest rekening worden gehouden met het verschil in vermogensopbouw wanneer één van beiden meer zorgtaken op zich neemt en daardoor minder ruimte heeft om zelfstandig vermogen op te bouwen.
Uitkomst
De belangrijkste uitkomst was dat niet alles wat betaalbaar is ook verstandig is. De vakantiewoning bleek financieel goed inpasbaar, maar groter wonen zou te veel ten koste gaan van de flexibiliteit voor later. Daarmee werd heel concreet welke investering wel binnen het totale plan paste en welke niet.
Ook kwam er meer structuur in sparen, beleggen en het reserveren van vermogen voor de kinderen.
Juridisch was actualisering eveneens nodig: het samenlevingscontract moest beter aansluiten op de feitelijke verdeling van inkomen, vermogen en zorgtaken en testamenten en levenstestamenten waren nodig om de langstlevende en de kinderen goed te beschermen.
Zo draaide het advies uiteindelijk niet om zoveel mogelijk vermogen of vastgoed opbouwen, maar om bewust kiezen welke bezittingen bijdragen aan het leven dat zij willen leiden zonder toekomstige keuzevrijheid onnodig vast te zetten.
Meer over mijn integrale financiële planning voor particulieren en financieel relatieadvies bij samenwonen en trouwen.
-
Situatie
In Albrandswaard begeleidde ik een stel met kinderen dat meer grip wilde krijgen op de jaren die voor hen liggen. Zij hadden een ruime woning, een stevig spaarsaldo en wilden allebei op termijn minder gaan werken en meer rust in hun leven creëren. Daarbij wilden zij weten welke keuzes financieel verantwoord zijn en hoe zij hun kinderen later kunnen helpen zonder hun eigen toekomst onnodig onder druk te zetten. Ook hun bestaande juridische afspraken sloten niet meer volledig aan op hun huidige situatie.Aanpak
Ik heb hun situatie daarom integraal bekeken. Niet alleen de vraag of eerder stoppen met werken haalbaar is, maar ook hoeveel ruimte er werkelijk is, waar de fiscale druk nu echt zit en wat verstandig is met spaargeld als je weinig risico wilt lopen. Daarbij heb ik verschillende scenario’s naast elkaar gezet: sneller stoppen, later stoppen en eerst afbouwen. Ook heb ik gekeken naar de pensioensituatie en of er nog fiscaal voordeel te halen is via pensioensparen. Daarnaast heb ik hun wensen rond de dochters meegenomen: later ondersteunen mag, maar dan wel met structuur en zonder hun eigen toekomst onnodig onder druk te zetten. Juridisch heb ik de uitgangspunten uitgewerkt voor een nieuw testament en levenstestament, juist om te voorkomen dat bij overlijden of wilsonbekwaamheid automatisch een standaardregeling gaat lopen die niet meer past bij hun gezin.Uitkomst
De uitkomst gaf vooral rust en duidelijkheid. Direct stoppen met werken bleek geen reële route, maar iets later afbouwen en stoppen wél, mits zij hun uitgaven onderweg aanpassen. Ook werd duidelijk dat hun echte speelruimte niet zit in ingewikkelde box 3-constructies, maar vooral in goede keuzes rond uitgaven, spaargeld en pensioen. Voor één van beiden bleek pensioensparen fiscaal zinvol; voor de ander veel minder. Hun woning gaf bovendien later nog veel flexibiliteit, zowel voor henzelf als om de dochters eventueel te helpen. Juridisch was de conclusie helder: hun testament moest worden bijgewerkt naar hun huidige leven en hun wensen voor de dochters, met ruimte voor bewind of gefaseerde toegang als dat beter past. Daarmee werd dit geen verhaal over snelle oplossingen, maar een nuchter plan om eerder lucht te krijgen zonder later de rekening gepresenteerd te krijgen.Meer over mijn integrale financiële planning voor particulieren
Juridisch & financieel advies in Albrandswaard voor jouw situatie
Online of bij jou thuis in Rhoon en Poortugaal
Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen
Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat cliënten zeggen over mijn juridisch-financieel advies in Rhoon en Poortugaal
We hebben Willem als een fijn en ter zake kundig persoon leren kennen. Onze verwachting die wij van te voren hadden is zeker behaald. Vandaar de 4 sterren.
-Marcel uit de regio Albrandswaard
Bron: Google review en reviewbeleid
Meer ervaringen lees je op Google reviews en Advieskeuze
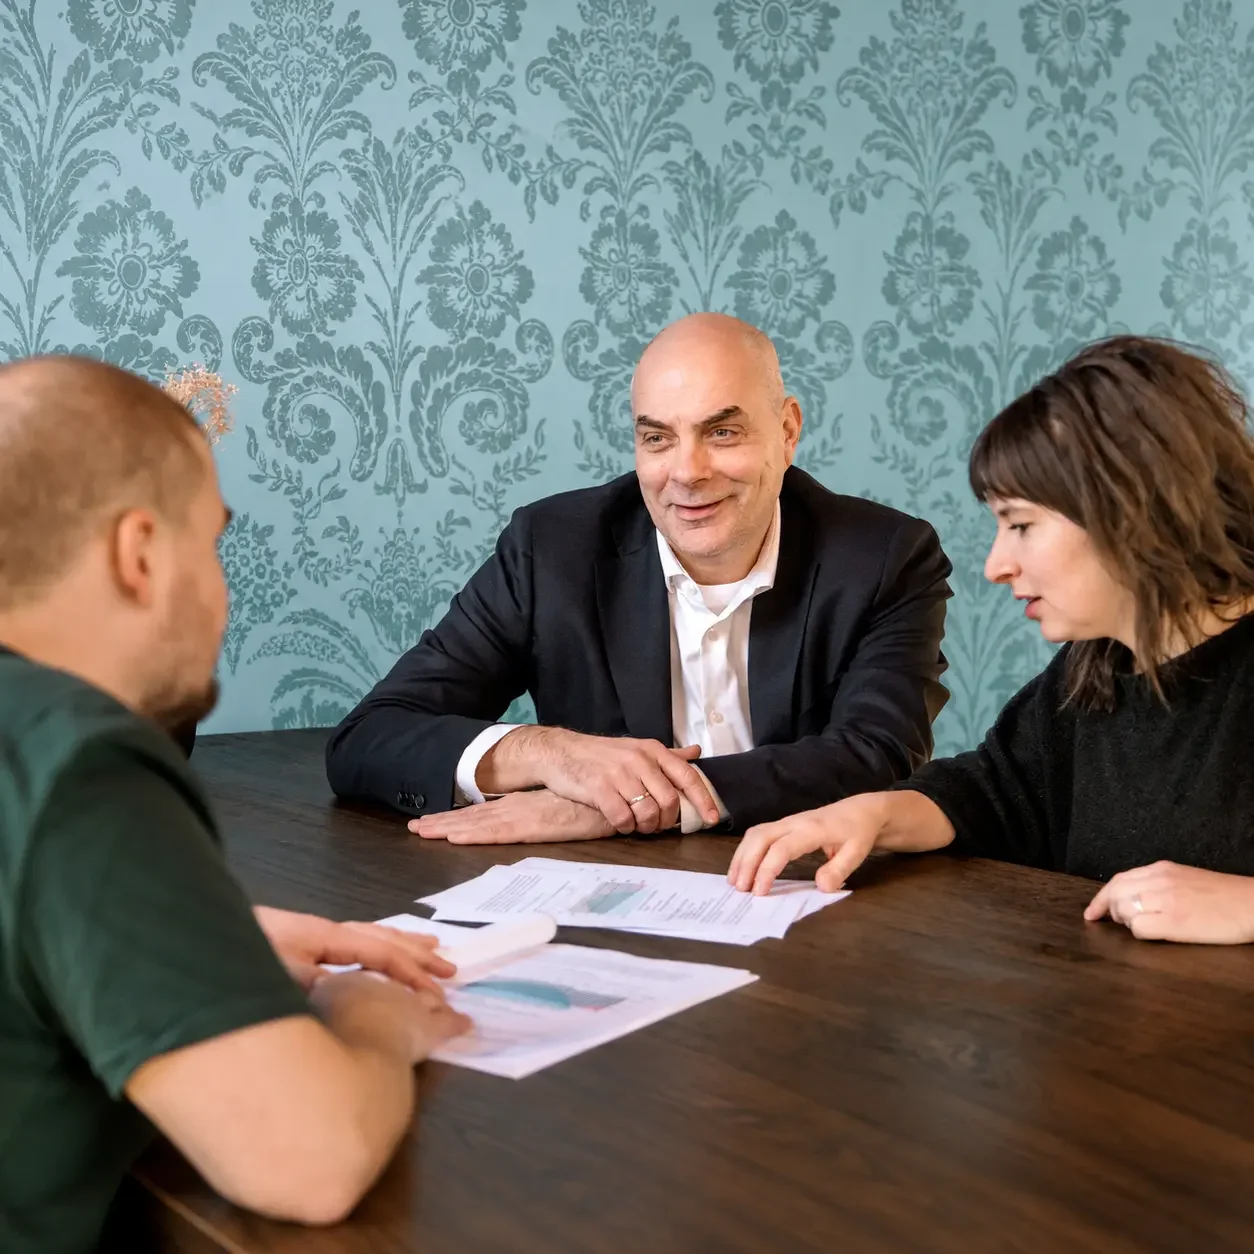
Even kennismaken…
Willem Jonkers, onafhankelijk financieel adviseur in Albrandswaard
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Albrandswaard
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Veel gestelde vragen over financieel advies in Rhoon en Poortugaal
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Rhoon, Poortugaal en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.