De casus is echt. De inhoud is geanonimiseerd conform mijn beleid.
Inleiding
Een gepensioneerd echtpaar uit Leiden had de eigen woning verkocht en was verhuisd naar een huurappartement. Een belangrijk deel van het vermogen dat jarenlang in de woning had gezeten, stond daardoor ineens vrij op de bank. Dat gaf financiële ruimte. Tegelijk kwamen er allerlei keuzes op tafel.
Hoe lang konden zij hun manier van leven voortzetten wanneer de prijzen jarenlang blijven stijgen? Wat gebeurt er financieel als één van beiden overlijdt? Hoe ziet de situatie eruit wanneer één partner langdurig in een zorginstelling terechtkomt? Is het verstandig om alvast vermogen aan kinderen en kleinkinderen te schenken vanwege erfbelasting of een toekomstige eigen bijdrage voor de Wlz?
Ook juridisch moest er het nodige worden geregeld. Er waren drie kinderen, vijf kleinkinderen en één bonuskleinkind. De langstlevende moest financieel goed beschermd blijven. Wat uiteindelijk niet meer voor de ouders zelf nodig was, mocht later ook rechtstreeks bij de kleinkinderen terechtkomen.
In dit dossier liepen financiële planning voor particulieren, Wlz, schenken, sparen, levenstestament en testament daardoor vanzelf in elkaar over.
De casus in het kort
Het echtpaar ontving AOW en pensioen. Daarmee kon een belangrijk deel van de gewone uitgaven worden betaald. Het vrijgekomen vermogen diende daarnaast als aanvulling op het inkomen en als financiële reserve.
Voor de planning heb ik gerekend met 3% inflatie als voorzichtig basisscenario. Vervolgens is dezelfde ontwikkeling doorgerekend met 4% inflatie als stresstest. Ook beide overlijdensvolgordes zijn meegenomen. Daarbij heb ik bewust een vroeg overlijden doorgerekend. De langstlevende moet dan immers gedurende de langste periode alleen verder met het resterende inkomen en vermogen. Voor langdurige zorg is gekeken naar de situatie waarin één partner duurzaam in een zorginstelling verblijft terwijl de ander in het huurappartement blijft wonen.
Daarna kwamen de overige keuzes aan bod: beleggen of niet, hoe het spaargeld het beste kon worden aangehouden, of schenken nu al verstandig was en hoe testamenten en levenstestamenten op de financiële planning konden aansluiten.
De uitkomst in het kort
De financiële positie bleek solide.
Bij 3% inflatie bleef de gewenste levensstandaard naar verwachting tot zeer hoge leeftijd haalbaar. Ook bij langdurig 4% inflatie bleef de positie gedurende een zeer lange periode houdbaar.
Na overlijden van één partner werd de positie kwetsbaarder, maar bleef het vermogen juist belangrijk als inkomensbuffer voor de langstlevende.
Ook langdurige opname van één partner in een zorginstelling kon binnen de gekozen rekenhorizon financieel worden opgevangen. Bij 4% inflatie liep de vermogensbuffer wel duidelijk sneller terug.
Ik adviseerde voorlopig niet te schenken en niet te beleggen. Het vermogen had voor de ouders zelf nog te veel nut.
Bij het eerste overlijden adviseerde ik de langstlevende centraal te stellen. Met de wettelijke verdeling en een gericht opvullegaat kan erfbelasting over de kindsvorderingen zoveel mogelijk worden beperkt.
De kleinkinderen krijgen bij het eerste overlijden bewust nog niets. Bij overlijden van de langstlevende kunnen de kinderen, kleinkinderen en het bonuskleinkind delen in het vermogen dat dan werkelijk resteert.
Het levenstestament moet ondertussen voldoende ruimte geven om later namens de ouders te schenken wanneer daadwerkelijk een financieel overschot is ontstaan.
Belastingbesparing speelde dus wel mee, maar de financiële zekerheid van de ouders ging voor.
Vrij vermogen na verkoop van de woning
Een groot bedrag op een spaarrekening kan na verkoop van de woning gemakkelijk als overtollig vermogen voelen. Op hogere leeftijd ligt dat anders.
De woning was jarenlang een belangrijk onderdeel van het vermogen, maar betaalde geen boodschappen, huur of zorgkosten. Na de verkoop krijgt dat vermogen ineens een veel directere functie. Een aanvullend pensioen stijgt bovendien niet altijd volledig mee met de kosten van levensonderhoud. Huur, boodschappen, energie, dienstverlening en zorg ontwikkelen zich ondertussen wel verder. Daar komt bij dat één van de partners aanzienlijk ouder kan worden dan gemiddeld.
Een schenking die vandaag gemakkelijk betaalbaar lijkt, kan over vijftien jaar precies het vermogen zijn waarmee de langstlevende het inkomen aanvult. Daarom wilde ik eerst weten hoe het vermogen zich onder verschillende omstandigheden ontwikkelt.
Wat doet langdurige inflatie?
Voor het basisscenario heb ik 3% jaarlijkse inflatie gebruikt. Daarna is dezelfde planning opnieuw doorgerekend met 4%.
Een verschil van één procentpunt lijkt in één jaar weinig. Over vijftien of twintig jaar wordt het effect aanzienlijk, zeker wanneer niet alle inkomsten in hetzelfde tempo meestijgen. De uitgaven nemen sneller toe en jaarlijks moet meer uit het vermogen worden aangevuld.
De berekening met 4% was een stresstest. Niemand weet hoe de inflatie zich de komende twintig jaar precies zal ontwikkelen. Bij oudere cliënten vind ik zo'n extra scenario nuttig. Iemand van 45 kan na een tegenvaller misschien langer doorwerken, meer sparen of tien jaar wachten op herstel. Op 80-jarige leeftijd zijn dat nauwelijks nog reële oplossingen.
Ook onder de zwaardere uitgangspunten bleef deze planning lange tijd overeind. Dat maakte het mogelijk om voorzichtig met het vermogen om te gaan.
Wat gebeurt er als één partner overlijdt?
Vervolgens zijn beide overlijdensscenario's doorgerekend. Na overlijden van een partner verandert de AOW. Een eigen ouderdomspensioen kan verdwijnen en daar kan een nabestaandenpensioen voor terugkomen. Aan de uitgavenkant gebeurt veel minder.
De huur wordt niet gehalveerd. Energie, verzekeringen, internet en allerlei andere vaste lasten blijven eveneens grotendeels bestaan. Voor de langstlevende heb ik daarom een lager gewenst besteedbaar inkomen aangehouden dan voor hen samen, maar zeker geen halvering. Een vroeg overlijden is daarbij financieel een zwaar scenario. De achterblijvende partner moet dan gedurende de langst mogelijke periode zelfstandig verder. Juist daar bleek de waarde van het vermogen opnieuw.
Een bedrag dat tijdens het gezamenlijke leven wordt weggegeven, kan later niet meer worden gebruikt om het inkomen van de langstlevende aan te vullen.
Eén partner naar een zorginstelling
Ook langdurige zorg is in de financiële planning meegenomen. Over de eigen bijdrage Wlz circuleren nogal wat stellige verhalen. Vooral het idee dat spaargeld vóór opname in een verpleeghuis zo snel mogelijk moet worden weggeschonken, hoor ik regelmatig.
De werkelijkheid is genuanceerder. In deze casus gaat het om een gehuwd echtpaar waarbij één echtgenoot volledig in een zorginstelling verblijft en de andere echtgenoot thuis blijft wonen. In die situatie geldt de lage eigen bijdrage Wlz. Het CAK betrekt bij gehuwden in beginsel het inkomen en vermogen van beide partners bij de berekening. Ook de timing is belangrijk. Het CAK gebruikt voor de eigen bijdrage in beginsel inkomen en vermogen van twee jaar eerder. In 2026 telt daarnaast 4% van het vermogen boven het toepasselijke toetsbedrag mee bij het inkomen waarmee de bijdrage wordt berekend.
In deze casus bleef één partner thuis wonen.
De gewone uitgaven verdwenen dus niet. Het huurappartement bleef nodig. Energie, verzekeringen en veel andere vaste lasten liepen door. Alleen een deel van de dagelijkse huishoudelijke uitgaven werd lager. In de financiële planning heb ik de gewone uitgaven daarom slechts beperkt verminderd en de eigen bijdrage Wlz daar afzonderlijk bovenop gezet.
Dat geeft een heel ander beeld dan ervan uitgaan dat na opname vrijwel geen eigen geld meer nodig is.
Als uiteindelijk niemand meer thuis woont
De situatie verandert wanneer beiden duurzaam in een zorginstelling verblijven. Hetzelfde geldt wanneer de thuiswonende partner overlijdt en ook de langstlevende later wordt opgenomen. De huurwoning en een belangrijk deel van de gewone huishoudelijke uitgaven kunnen dan verdwijnen. Ook de eigen bijdrage Wlz kan veranderen.. Wanneer de uitzondering vanwege de thuiswonende partner niet meer geldt, kan na de eerste vier maanden de hoge eigen bijdrage aan de orde zijn. Een gewoon huishoudbudget vind ik dan geen bruikbare maatstaf meer.
Er moet natuurlijk voldoende geld beschikbaar blijven voor kwaliteit van leven. Denk aan kleding, vervoer, bezoek, uitstapjes, uit eten gaan, aanvullende hulp, persoonlijke voorzieningen en onverwachte uitgaven. Daar hoort geen willekeurig standaardbedrag bij. De benodigde reserve hangt af van leeftijd, gezondheid, inkomen, wensen en persoonlijke omstandigheden. Pas wanneer het beschikbare vermogen daar duidelijk bovenuit komt, verandert ook mijn oordeel over schenken.
Daarom nu nog niet schenken
In deze casus woog de mogelijke belastingbesparing niet op tegen het verlies aan financiële zekerheid. Het vermogen had nog een duidelijke functie.
Het ondersteunde het dagelijkse leven, beschermde de langstlevende, ving langdurige inflatie op en gaf ruimte voor zorg en onverwachte ontwikkelingen. Dat betekent niet dat schenken voor altijd van tafel is. Over een aantal jaren kan blijken dat het vermogen zich gunstiger heeft ontwikkeld dan verwacht. Misschien zijn de uitgaven lager geweest. Misschien is er meer rendement gemaakt. Een eventuele permanente opname in een zorginstelling kan de toekomstige uitgavenstructuur eveneens veranderen. Dan kan opnieuw worden gerekend.
Wanneer een deel van het vermogen naar redelijke verwachting niet meer nodig is voor de eigen verzorging, het comfort en de financiële zekerheid, kan schenken prima passen.
Het levenstestament moet daarop voorbereid zijn
Zolang iemand zelf zijn financiële belangen kan overzien, kan hij uiteraard zelf besluiten om later te schenken. Maar misschien is dat tegen die tijd niet meer mogelijk. Een algemene bankvolmacht is dan te beperkt. Ik adviseerde daarom in het levenstestament duidelijk vast te leggen of namens de ouders mag worden geschonken, wie daarvoor in aanmerking komen en hoeveel vermogen voor de ouders zelf beschikbaar moet blijven. In deze familie konden kinderen later ook zelf begiftigde zijn. Dat vraagt extra aandacht.
Een gevolmachtigd kind dat namens zijn ouder een schenking aan zichzelf uitvoert, treedt zelf op als wederpartij van de volmachtgever. Artikel 3:68 BW bepaalt als uitgangspunt dat een gevolmachtigde dit alleen kan wanneer de inhoud van de rechtshandeling zo nauwkeurig vaststaat dat strijd tussen beide belangen is uitgesloten, tenzij anders is bepaald.
Daarom adviseerde ik expliciet in het levenstestament op te nemen dat een gevolmachtigd kind, binnen de vastgelegde schenkingsregels en verdeelsleutel, ook zelf begiftigde mag zijn. Deze bevoegdheid wordt in de notariële praktijk ook wel aangeduid als Selbsteintritt. Daarnaast adviseerde ik bij grotere schenkingen een extra controlemoment en een goede administratie van de beslissing. Later moet kunnen worden uitgelegd hoeveel er is geschonken, aan wie en waarom voldoende vermogen voor de ouders zelf achterbleef.
Dat beschermt de ouders, maar ook het kind dat namens hen handelt.
Schenkingen via een levenstestament kunnen later tot discussie leiden
De rechtspraak laat zien dat dit geen theoretisch aandachtspunt is.
In Hof Arnhem-Leeuwarden 23 juli 2024, ECLI:NL:GHARL:2024:4832 had een gevolmachtigde op basis van een notarieel levenstestament namens moeder aanzienlijke schenkingen aan haar zoon uitgevoerd. Na haar overlijden ontstond tussen de kinderen discussie over de geldigheid van die schenkingen. Daarbij speelden onder meer misbruik van omstandigheden en de vraag of de gevolmachtigde zijn bevoegdheid uit de volmacht had overschreden. In de tussenuitspraak liet het hof de zoon toe bewijs te leveren dat geen misbruik van omstandigheden had plaatsgevonden.
Dat betekent niet dat een levenstestament zo weinig mogelijk bevoegdheden moet bevatten. Het laat vooral zien waarom de wensen van de volmachtgever, de schenkingsbevoegdheid, eventuele zelfbegunstiging en de grenzen daarvan vooraf duidelijk moeten zijn.
Het testament bij het eerste overlijden
Ook bij het testament stond de financiële positie van de langstlevende voorop. Als basis adviseerde ik de wettelijke verdeling.
Artikel 4:13 BW regelt dat de echtgenoot bij de wettelijke verdeling de goederen van de nalatenschap verkrijgt. De kinderen krijgen geldvorderingen op de langstlevende ter grootte van hun erfdeel. Dat past hier goed.
Er hoeft na het eerste overlijden geen vermogen aan de kinderen te worden uitgekeerd terwijl de partner het zelf misschien nog jarenlang nodig heeft. De kinderen behouden ondertussen wel hun aanspraken. Bij de verwachte omvang van de nalatenschap konden de geldvorderingen van de kinderen zonder aanvullende regeling boven hun erfbelastingvrijstellingen uitkomen. Daarom adviseerde ik een facultatief opvullegaat voor de langstlevende. Daarmee kan de verkrijging van de langstlevende bij overlijden worden verhoogd voor zover dat fiscaal zinvol is. De geldvorderingen van de kinderen kunnen daardoor worden teruggebracht richting hun dan geldende vrijstellingen. Het opvullegaat hoeft niet verder te worden gebruikt dan daarvoor nodig is.
De grote partnervrijstelling volledig benutten omdat die toevallig beschikbaar is, heeft hier geen zelfstandige meerwaarde. De vorderingen van de kinderen blijven zo groot mogelijk, terwijl erfbelasting bij het eerste overlijden waar mogelijk wordt voorkomen.
De kleinkinderen krijgen bij het eerste overlijden nog niets
De kleinkinderen zijn bij het eerste overlijden bewust niet als verkrijgers meegenomen. Kleinkindlegaten kunnen fiscaal aantrekkelijk zijn. Dat maakt ze nog niet automatisch verstandig op het eerste mogelijke moment. De langstlevende kan het vermogen nog tien, vijftien of misschien twintig jaar nodig hebben. In deze planning woog die zekerheid zwaarder. De kinderen krijgen hun geldvorderingen. De kleinkinderen en het bonuskleinkind komen pas na het overlijden van de langstlevende rechtstreeks in beeld.
Bij het tweede overlijden delen de kleinkinderen mee
Voor deze geanonimiseerde casus ga ik uit van drie kinderen, vijf kleinkinderen en één bonuskleinkind. Bij overlijden van de langstlevende blijven de drie kinderen erfgenaam. De vijf kleinkinderen en het bonuskleinkind krijgen ieder een afzonderlijk legaat van 1/9 van het voor verdeling beschikbare vermogen. De zes legaten bedragen samen 6/9. Het resterende 3/9 komt in gelijke delen toe aan de drie kinderen. Ook ieder kind ontvangt daardoor economisch 1/9. Zo delen negen personen bij het tweede overlijden gelijk in het dan resterende vermogen, zonder dat alle negen gezamenlijk erfgenaam hoeven te worden.
Artikel 4:117 BW omschrijft een legaat als een uiterste wilsbeschikking waarmee aan één of meer personen een vorderingsrecht wordt toegekend. Een legaat komt, tenzij anders bepaald, ten laste van de gezamenlijke erfgenamen.
De geldvorderingen van de kinderen uit het eerste overlijden zijn op dat moment eerst schulden van de nalatenschap van de langstlevende. Die worden verwerkt voordat het vermogen wordt bepaald waarover de nieuwe verdeling plaatsvindt. Over beide overlijdens samen kunnen de kinderen daardoor uiteindelijk meer ontvangen dan de kleinkinderen. Zij ontvangen immers naast hun aandeel bij het tweede overlijden ook hun oorspronkelijke geldvordering uit het eerste overlijden.
De gelijke verdeling ziet dus op het vermogen dat bij het tweede overlijden werkelijk voor verdeling resteert.
Waarom legaten voor de kleinkinderen?
Alle kleinkinderen mede-erfgenaam maken is daarvoor niet nodig. De drie kinderen kunnen als erfgenamen de nalatenschap afwikkelen. De kleinkinderen krijgen via hun legaten ieder zelfstandig een aanspraak op hun deel. Zo blijft de kring van erfgenamen beperkt en krijgt ieder kleinkind toch een eigen erfrechtelijke verkrijging. Voor ieder kleinkind dat fiscaal als kleinkind kwalificeert, kan daarbij ook de eigen erfbelastingvrijstelling worden benut. Het legaat zelf maakt iemand overigens niet fiscaal tot kleinkind. De fiscale relatie volgt uit de wet. Juist bij het bonuskleinkind was dat een interessant onderdeel van het dossier.
Een bonuskleinkind met een bijzondere fiscale positie
Een zoon van het echtpaar was getrouwd met een vrouw die al een dochter had uit een eerdere relatie. Voor de zoon is zij zijn stiefdochter. Voor zijn ouders is zij het bonuskleinkind. In deze specifieke familieverhouding kan zij voor de erfbelasting fiscaal als kleinkind worden behandeld.
Artikel 2 lid 3 onderdeel i AWR verstaat onder een kind zowel een eerstegraads bloedverwant als een eerstegraads aanverwant in de neergaande lijn. Daarnaast bepaalt artikel 19 lid 1 onderdeel b Successiewet 1956 dat aanverwanten voor de toepassing van de Successiewet met bloedverwanten worden gelijkgesteld. Die gelijkstelling eindigt wanneer het partnerschap dat de aanverwantschap deed ontstaan anders dan door overlijden eindigt.
Notaris Ronald Brinkman heeft de relatie tussen bonuskleinkind en bonusgrootouders specifiek onderzocht in zijn artikel Bonuskleinkinderen: enkele civiele en successierechtelijke aspecten in Tijdschrift Erfrecht. Het artikel is in 2024 peer-reviewed gepubliceerd.
De Belastingdienst past dezelfde systematiek van artikel 19 SW ook in andere situaties van aanverwantschap toe. Kennisgroepstandpunt KG:063:2024:1 bevestigt dat de wettelijke gelijkstelling gevolgen kan hebben voor zowel tarief als vrijstelling.
Voor deze familie heeft de precieze relatie dus daadwerkelijk fiscale betekenis.
Beleggen om de inflatie bij te houden?
Met een lange resterende levensduur en structurele inflatie komt beleggen al snel ter sprake. Een beleggingsportefeuille heeft op lange termijn een hoger verwacht rendement dan sparen of deposito's. Daar staat koersrisico tegenover. Voor dit echtpaar was dat hogere verwachte rendement niet nodig om de financiële doelstellingen te halen. Het vermogen had bovendien een duidelijke functie. Het moest beschikbaar blijven voor aanvulling op het inkomen, voor de langstlevende en voor eventuele toekomstige zorg. Een forse beursdaling op het moment dat geld nodig is, werkt dan juist tegen. Dat betekent niet dat beleggen op hogere leeftijd automatisch onverstandig is. Leeftijd alleen zegt daarvoor weinig. Belangrijker is wat het geld nog moet doen. Hier waren de doelen zonder extra koersrisico haalbaar. Ik zag daarom weinig reden om dat risico alsnog toe te voegen.
Een depositoladder als alternatief
Niet beleggen betekent evenmin dat het volledige vermogen jarenlang op één gewone spaarrekening moet blijven staan. Een ruime buffer kan vrij opneembaar blijven. Het geld dat de komende jaren waarschijnlijk niet nodig is, kan worden verdeeld over deposito's met verschillende looptijden. Bijvoorbeeld een deel voor één jaar, een deel voor twee jaar en een deel voor drie jaar. Wanneer voldoende vermogen langer kan worden gemist, kunnen daar vier- en vijfjaarsdeposito's aan worden toegevoegd. Ieder jaar valt vervolgens een deel vrij. Op dat moment wordt opnieuw bekeken hoeveel geld beschikbaar moet blijven. Het gedeelte dat nog steeds niet nodig is, kan tegen de dan geldende rente opnieuw worden vastgezet.
Een depositoladder kent overigens ook renterisico. Een deposito dat over een paar jaar afloopt, kan dan misschien alleen tegen een lagere rente opnieuw worden vastgezet. Dat risico vond ik in deze situatie aanvaardbaarder dan koersrisico, omdat beschikbaarheid en voorspelbaarheid van het vermogen zwaarder wogen dan het maximaal haalbare rendement. Daarbij hoort ook spreiding over banken en vooral over bankvergunningen in verband met het depositogarantiestelsel.
De inrichting past bij de functie van het geld: beschikbaar blijven en toch proberen enig rendement te maken zonder koersrisico dat niet nodig is.
Waarom al deze onderwerpen bij elkaar horen
Wlz, schenken, beleggen en testamenten worden vaak afzonderlijk besproken. Binnen één huishouden hebben ze voortdurend invloed op elkaar. Een schenking kan toekomstige erfbelasting besparen, maar hetzelfde geld kan later ontbreken bij de langstlevende.
Een lager vermogen kan op termijn invloed hebben op de eigen bijdrage Wlz, terwijl de thuiswonende partner ondertussen nog jarenlang huur en andere vaste lasten moet betalen. Beleggen kan het verwachte rendement verhogen, maar introduceert koersrisico in geld dat misschien juist nodig is voor gewone uitgaven. Een fiscaal mooi testament kan slecht uitpakken wanneer de langstlevende daardoor te weinig financiële ruimte krijgt. En een levenstestament kan uitstekend werken voor dagelijkse bankzaken, maar tekortschieten wanneer kinderen later namens hun ouders vermogen willen schenken.
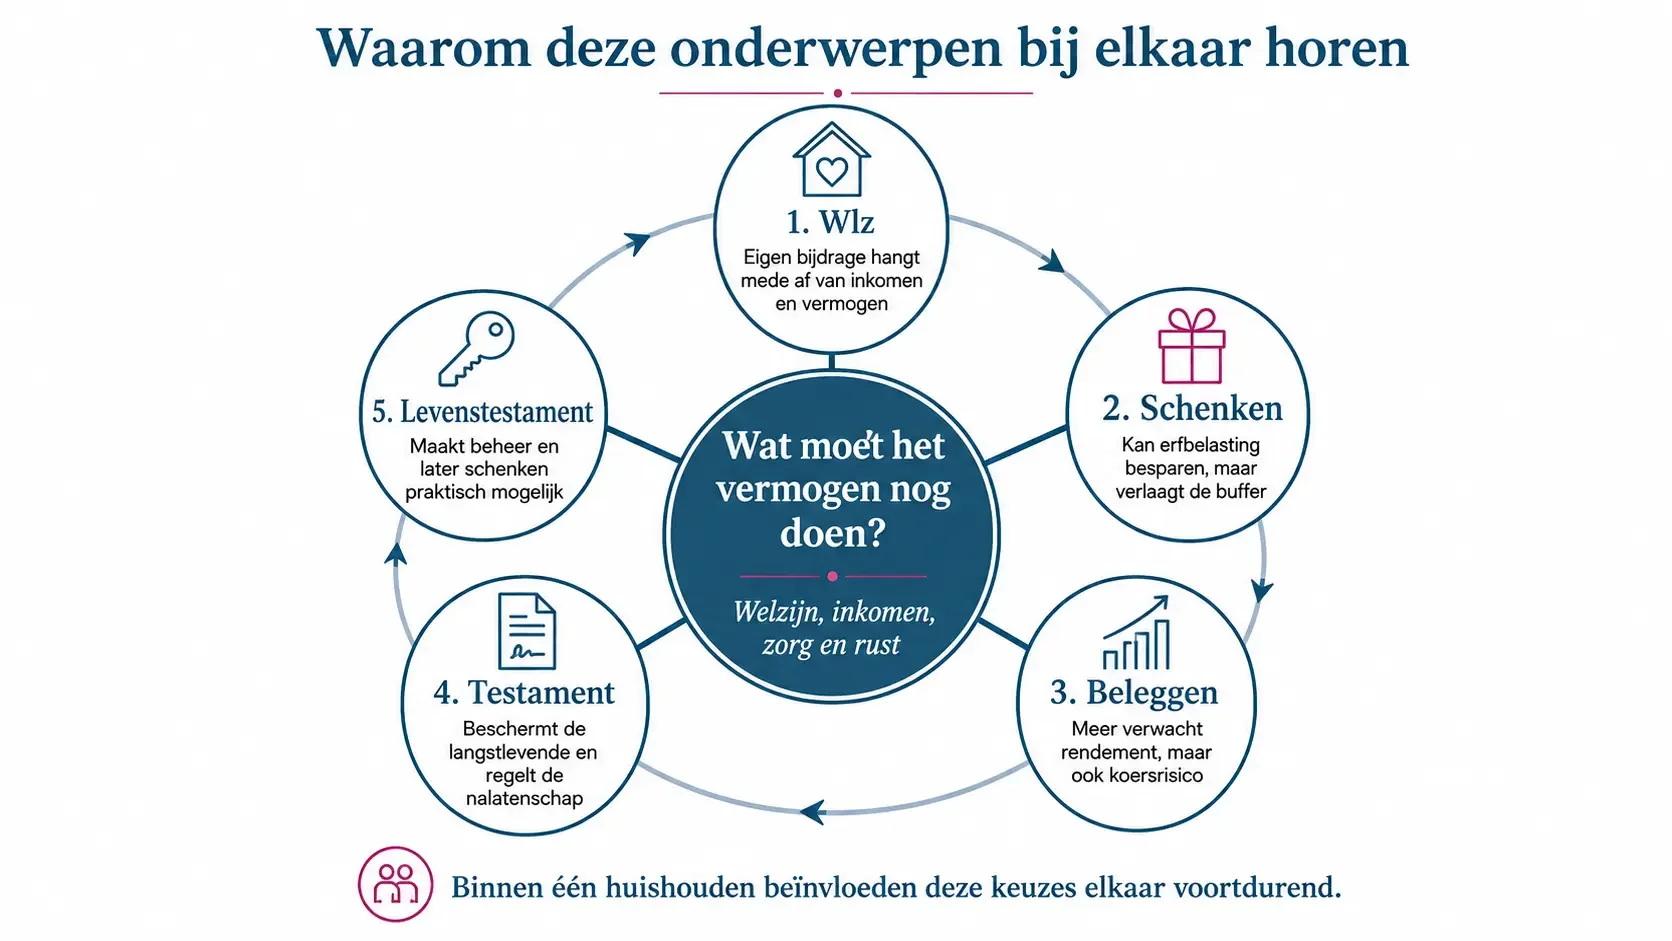
In deze casus heb ik daarom eerst de financiële levensloop doorgerekend. Daarna zijn de juridische en fiscale keuzes daarop aangesloten.
Het resultaat was uiteindelijk vrij rustig. Het vermogen blijft voorlopig bij de ouders. Extra beleggingsrisico is niet nodig. Schenken kan later opnieuw worden bekeken wanneer werkelijk meer vermogen aanwezig blijkt dan zij zelf nodig hebben. Het levenstestament moet die toekomstige keuze alvast mogelijk maken, maar wel binnen duidelijke grenzen.
Bij het eerste overlijden blijft de langstlevende beschermd. De wettelijke verdeling en een gericht opvullegaat kunnen voorkomen dat op dat moment onnodig erfbelasting over de geldvorderingen van de kinderen wordt betaald. Pas bij het tweede overlijden delen ook de kleinkinderen en het bonuskleinkind rechtstreeks mee in wat daadwerkelijk is overgebleven.
Tot slot
Nalatenschapsplanning op latere leeftijd wordt al snel een gesprek over erfbelasting en schenken. Bij deze cliënten waren inflatie, overlijden en langdurige zorg minstens zo belangrijk. Het vermogen moet misschien nog vijftien of twintig jaar inkomen aanvullen. Het kan nodig zijn wanneer één partner alleen achterblijft. Het geeft extra vrijheid bij zorg en onverwachte uitgaven. En het voorkomt dat mensen op zeer hoge leeftijd financieel klem komen te zitten doordat vermogen jaren eerder al is overgedragen. In deze casus had het geld daardoor vandaag meer waarde bij de ouders dan bij de volgende generatie.
Dat kan later veranderen.
Wanneer werkelijk financiële ruimte ontstaat, kan schenken opnieuw worden bekeken. Het levenstestament kan daar nu al op worden voorbereid. Het testament beschermt eerst de langstlevende en zorgt ervoor dat het resterende vermogen daarna zorgvuldig over kinderen, kleinkinderen en het bonuskleinkind kan worden verdeeld.
Goede nalatenschapsplanning laat vermogen eerst doen waarvoor het tijdens het leven nodig is. Wat daarna overblijft, kan zorgvuldig en fiscaal bewust naar de volgende generaties.
Over de auteur
Willem Jonkers is gecertificeerd financieel planner, estate planner en register erkend scheidingsadviseur. Door die combinatie van certificeringen en ervaring heeft hij veel kennis van de samenhang tussen de financiële en juridische organisatie binnen gezinnen en ondernemingen. Lees meer over Willem, over nalaten & schenken of over financieel-juridisch advies in Leiden en omgeving.
Wettelijke basis en bronnen
Artikel 4:13 BW — wettelijke verdeling. De langstlevende verkrijgt daarbij de goederen van de nalatenschap en de kinderen krijgen geldvorderingen.
Artikel 4:117 BW — legaten. Het artikel omschrijft het legaat en bepaalt wie daarmee in beginsel is belast.
Artikel 3:68 BW — optreden van de gevolmachtigde als wederpartij van de volmachtgever; relevant bij zelfbegunstiging vanuit een levenstestament.
Artikel 2 lid 3 onderdeel i AWR — fiscaal begrip kind, waaronder de eerstegraads aanverwant in neergaande lijn.
Artikel 19 lid 1 onderdeel b Successiewet 1956 — gelijkstelling van aanverwanten en bloedverwanten en het eindigen van die gelijkstelling wanneer het betreffende partnerschap anders dan door overlijden eindigt.
R.E. Brinkman, Bonuskleinkinderen: enkele civiele en successierechtelijke aspecten, Tijdschrift Erfrecht 2024/2, p. 31-35 — specifieke behandeling van de verhouding tussen bonuskleinkind en bonusgrootouders.
Belastingdienst Kennisgroep Successiewet, KG:063:2024:1 — toepassing van de gelijkstelling van aanverwantschap op tarief en vrijstelling.
Hof Arnhem-Leeuwarden 23 juli 2024, ECLI:NL:GHARL:2024:4832 — tussenuitspraak over schenkingen die namens moeder op basis van een levenstestament waren gedaan.
CAK, Wlz 2026 — lage en hoge eigen bijdrage, thuiswonende partner, vermogensbijtelling en de tweejaarssystematiek.
Veelgestelde vragen
Is het verstandig om vermogen weg te schenken voordat iemand naar een verpleeghuis gaat?
Dat kan in een bepaalde situatie verstandig zijn, maar opname in een verpleeghuis is op zichzelf geen reden om vermogen weg te geven.
Het geld kan nog nodig zijn voor de thuiswonende partner, voor aanvulling van het inkomen, persoonlijke uitgaven en toekomstige zorg. Bovendien gebruikt het CAK in beginsel inkomens- en vermogensgegevens van twee jaar eerder. Een schenking werkt daardoor niet onmiddellijk door in de eigen bijdrage.
Betaal je altijd de hoge eigen bijdrage Wlz als je in een zorginstelling woont?
Nee. Wie volledig in een instelling woont, betaalt in beginsel eerst vier maanden de lage bijdrage en daarna meestal de hoge bijdrage. Blijft een echtgenoot of geregistreerde partner thuis wonen, dan blijft de lage eigen bijdrage gelden.
Telt spaargeld mee voor de eigen bijdrage Wlz?
Ja. In 2026 blijft vermogen tot het toepasselijke toetsbedrag buiten beschouwing. Van het vermogen daarboven wordt 4% bij het inkomen opgeteld voor de berekening van de eigen bijdrage.
Waarom een opvullegaat bij het eerste overlijden?
Een facultatief opvullegaat kan de verkrijging van de langstlevende vergroten en daarmee de geldvorderingen van de kinderen verkleinen. Dat kan fiscaal zinvol zijn wanneer die vorderingen anders boven de dan geldende erfbelastingvrijstellingen van de kinderen uitkomen. Het opvullegaat hoeft daarbij niet verder te worden gebruikt dan daarvoor nodig is.
Waarom krijgen de kleinkinderen een legaat?
De kinderen kunnen erfgenaam blijven en de nalatenschap afwikkelen, terwijl ieder kleinkind via het legaat zelfstandig een vorderingsrecht uit de nalatenschap krijgt. De wettelijke basis voor een legaat staat in artikel 4:117 BW.
Kan een bonuskleinkind voor de erfbelasting als kleinkind worden behandeld?
In de specifieke familieverhouding uit deze casus kan dat. Het gaat om een kind uit een eerdere relatie van de partner van het eigen kind. Via het fiscale kindbegrip en de gelijkstelling van aanverwanten met bloedverwanten kan in deze situatie de fiscale kleinkindpositie ontstaan. Brinkman behandelt specifiek deze bonuskleinkindrelatie.
Bij een toekomstige schenking of een overlijden moet opnieuw worden gekeken of de familieverhouding nog dezelfde is. Een echtscheiding in de tussenliggende generatie kan de fiscale kleinkindpositie doen vervallen.
Kan een kind via een levenstestament namens een ouder aan zichzelf schenken?
Dat moet zorgvuldig in de volmacht worden geregeld. Artikel 3:68 BW beperkt als hoofdregel het optreden van een gevolmachtigde als wederpartij van de volmachtgever wanneer belangen kunnen botsen, maar begint uitdrukkelijk met “tenzij anders is bepaald”. Wanneer zelfbegunstiging gewenst is, hoort die bevoegdheid daarom expliciet en binnen duidelijke grenzen in het levenstestament thuis.
Is beleggen op hoge leeftijd onverstandig?
Niet vanwege de leeftijd alleen. Belangrijker zijn de functie van het vermogen, de benodigde liquiditeit, de financiële draagkracht en de tijd die beschikbaar is om eventuele verliezen op te vangen.
In deze casus waren de financiële doelen zonder extra beleggingsrisico haalbaar. Daarom paste een defensieve inrichting beter.