Willem Jonkers · CFP®, REP en RES® gecertificeerd adviseur
Artikelen en klantcasussen uit mijn praktijk
In mijn artikelen en geanonimiseerde casussen laat ik zien hoe financiële, fiscale en juridische keuzes in de praktijk samenkomen.
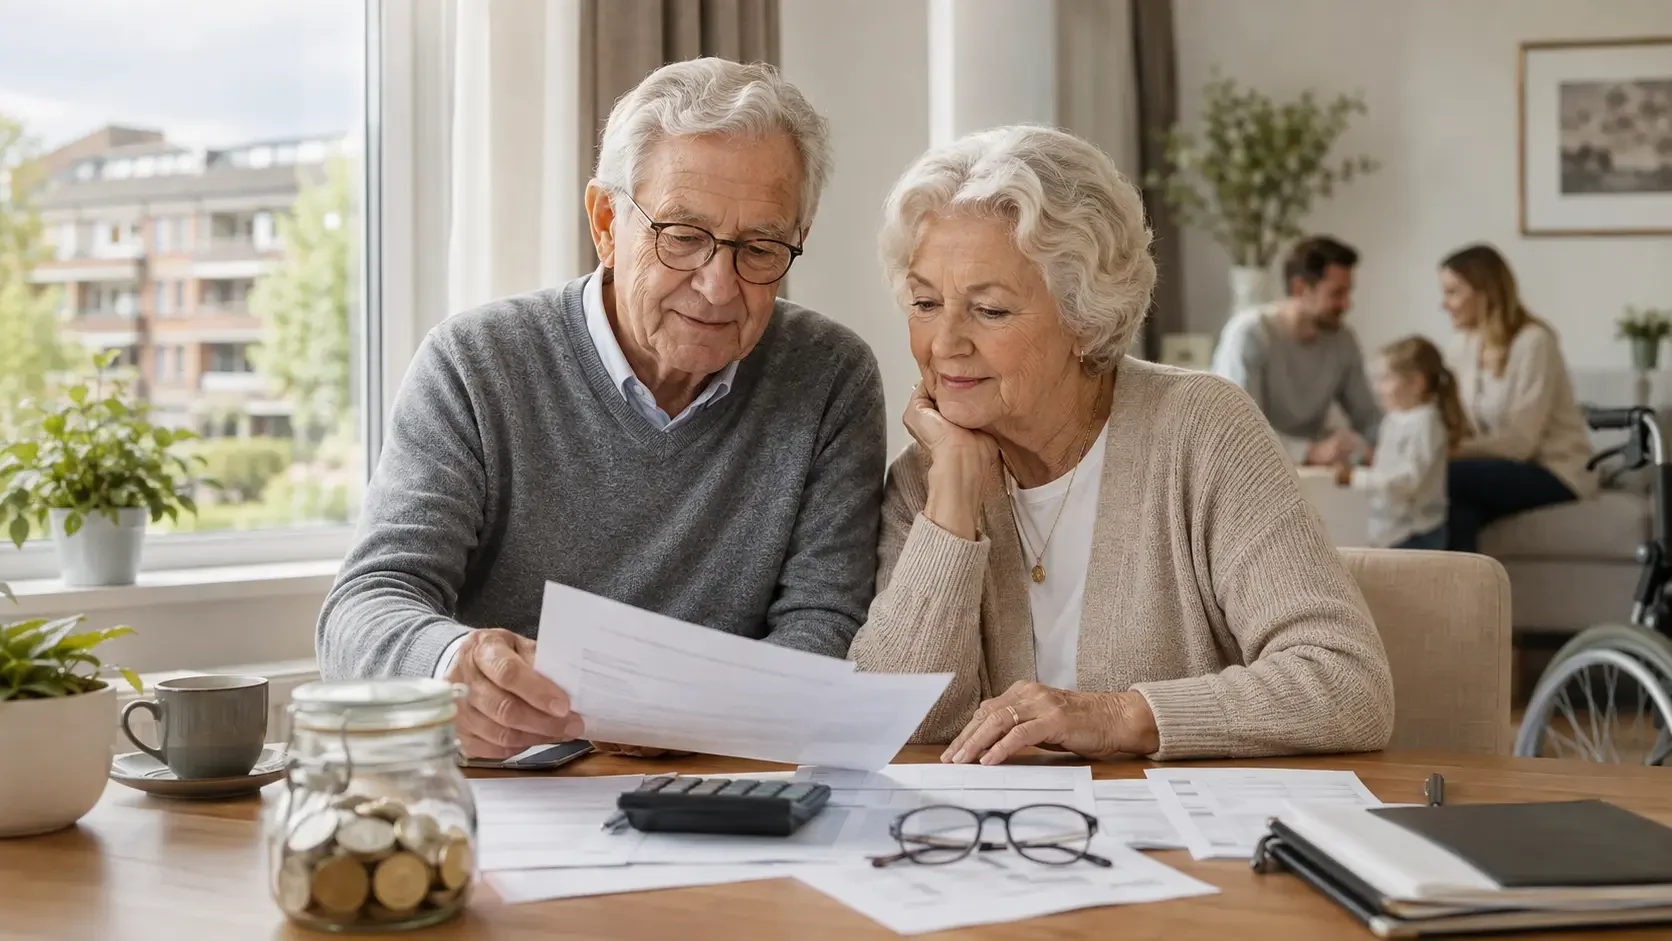
Casus: Vermogen schenken op latere leeftijd? Kijk eerst wat je zelf nog nodig hebt
Een gepensioneerd echtpaar verkocht de eigen woning en kreeg daardoor een aanzienlijk vrij vermogen. Samen bekeken we wat dit vermogen nog moest doen bij langdurige inflatie, overlijden van één van beiden en eventuele opname in een zorginstelling. Schenken bleek op dit moment niet verstandig: financiële zekerheid, zorg en de positie van de langstlevende wogen zwaarder dan belastingbesparing. Ook het levenstestament en de testamenten zijn daarop afgestemd, met ruimte om later alsnog vermogen over te dragen wanneer er aantoonbaar meer is dan nodig. Zo ontstond één samenhangend plan voor inkomen, Wlz, schenken en nalatenschap.

AI-boom op krediet: risico’s en kansen voor beleggers
De investeringen in AI zijn enorm en steeds vaker met krediet gefinancierd. Dat hoeft geen probleem te zijn, maar het maakt wel uit wie uiteindelijk de verliezen draagt als verwachtingen niet uitkomen. Deze blog gaat over AI, schuld, marktrisico en waarom geduld, liquiditeit en een goed financieel plan belangrijker kunnen zijn dan proberen de volgende winnaar te voorspellen.

Casus: Pensioenplanning voor DGA met vastgoed - van complexiteit naar overzicht
Een DGA-casus over vermogen in BV’s, vastgoed en privé. Hoe voorkom je dat fiscale en juridische keuzes te complex worden, en breng je weer overzicht, rust en uitvoerbaarheid terug? Deze klantcasus laat zien hoe integrale financiële planning helpt om vermogen niet alleen fiscaal goed, maar vooral praktisch en passend te organiseren. Zonder productverkoop.

Casus: Van ondernemingswaarde naar levensrendement
Na de verkoop van hun onderneming ontstond niet alleen financiële ruimte, maar vooral een nieuwe vraag: wat moet het vermogen voor hun leven en gezin gaan doen? In deze casus komen minder werken, kinderen helpen, holdingvermogen, huwelijkse voorwaarden, testamenten en de AB-claim samen in één juridisch-financieel plan gericht op levensrendement.

Casus: samengesteld gezin, ongelijke inbreng en testamenten
Een stel uit de regio Leiden wil een geregistreerd partnerschap aangaan. Er spelen wat complexiteiten en daarom komen ze bij mij voor juridisch-financieel advies. Beiden hebben kinderen uit een eerdere relatie. Zij willen samen verder, maar ook voorkomen dat hun kinderen later tegenover elkaar komen te staan.

Casus: Fiscaal optimaal is niet altijd klantoptimaal
“Zijn wij eigenlijk verstandig bezig?" Dat vroeg een stel dat bij mij als financieel adviseur in Dordrecht aanklopte. Geen financiële nood, geen ingewikkelde structuur. Getrouwd in algehele gemeenschap van goederen, drie kinderen, een goed inkomen, een ruime moderne woning en pensioenopbouw. Alles leek te kloppen — maar niemand had het ooit echt doorgerekend. Dat werd een nuchtere financiële planning.

AI kan veel. Maar een nette uitkomst is nog geen passend advies
Steeds meer mensen gebruiken AI om alvast iets uit te zoeken. Kan ik eerder stoppen met werken? Kan ik mijn kinderen tijdens hun studie ruim ondersteunen? Kan ik ze helpen bij de aankoop van een woning? Kan ik belasting besparen? Hoe laat ik mijn partner goed achter?
Daar is niets mis mee. AI kan snel veel informatie bij elkaar zetten. Soms komt er zelfs een heel nette uitkomst uit.
Alleen: een nette uitkomst is nog geen passend advies.

Juridisch-financieel relatieadvies: woning, zorg, kinderen & vermogen
Afspraken over woning, zorg, kinderen en inbreng van vermogen - vóórdat het misgaat. Denk ook aan draagplicht van schulden. De weerbarstige realiteit van vergoedingsrechten bij samenwoners, maar ook gehuwden. De vaak enorme onevenwichtige vermogensopbouw tussen partners die is ontstaan door verkeerde afspraken. Maar ook de complexe situatie voor samengestelde gezinnen is reden voor goede en heldere vastlegging vóóraf.

Casus: Mantelzorgwoning & belasting: twee routes die wél werken
Mantelzorg is mooi. Gemeenten zijn vaak coulant: met een melding of een lichte vergunning mag een mantelzorgunit er komen, juist om families te helpen. Maar die coulance stopt bij de fiscus. De Belastingdienst kijkt met eigen regels en komt gewoon langs om te heffen. In deze blog leg ik helder uit hoe je het netjes en eerlijk regelt.

Casus: huwelijkse voorwaarden als tikkende tijdbom
Een onderneemster uit de regio Utrecht zat na acht jaar huwelijk met een knoop in haar maag.
Jaren geleden hadden zij en haar vrouw bij de notaris huwelijkse voorwaarden laten opstellen. Haar was verteld dat dit vooral was om haar bedrijf te beschermen en dat het “verstandiger was dan in gemeenschap van goederen trouwen”.