CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in Delft
Als onafhankelijk financieel adviseur in Delft begeleid ik ondernemers, DGA’s en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Zonder productverkoop en altijd een vaste prijsafspraak vooraf. Afspraken overdag of ’s avonds, online of bij jou thuis in Delft, Den Hoorn en Delfgauw.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Het gaat om het leven dat jij wilt leiden. Ik zet jouw middelen en juridische afspraken in dienst van dat leven, zoals jij het wilt ervaren. Benieuwd hoe dit er in de praktijk uitziet? Bekijk mijn anonieme praktijkvoorbeelden.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkcasussen uit Delft
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In dit dossier begeleidde ik een stel bij wie de financiële en juridische afspraken in de loop der jaren steeds meer met elkaar verweven waren geraakt. Rond de woning waren verschillende eigendoms- en financieringsafspraken gemaakt, waardoor vragen ontstonden over hypotheekrenteaftrek, box 1, box 3 en mogelijke vergoedingsrechten. Dat moest helder worden, juist omdat zij in de toekomst mogelijk opnieuw in de woning wilden investeren.
Daarnaast speelden bredere vragen. Kunnen wij op termijn minder gaan werken? Is tijdelijk niet werken financieel haalbaar? Hoe organiseren we pensioen, lijfrentes en vermogen zo dat het inkomen later logisch blijft lopen? Ook wilden zij weten of hun beleggingen en spaargeld nog pasten bij hun wensen, risicobereidheid en levensfase. Verder moesten testamenten, begunstigingen en levenstestamenten opnieuw worden bekeken, omdat de bestaande juridische afspraken niet overal meer aansloten op hun huidige situatie.
Aanpak
Ik heb eerst de financiële en juridische basis uit elkaar gehaald: wie bezit wat, welke bedragen zijn ingebracht, hoe moeten onderlinge financieringsafspraken fiscaal worden behandeld en waar kunnen later vergoedingsrechten ontstaan. Daarbij heb ik ook gekeken naar de fiscale aandachtspunten rond de eigen woning en eerdere vermogensverschuivingen.
Vervolgens heb ik de inkomensontwikkeling doorgerekend bij doorwerken, minder werken, eerder stoppen en tijdelijk niet werken. Zo werd zichtbaar welke keuzes haalbaar waren en hoeveel vermogen daarvoor beschikbaar moest blijven.
Daarna heb ik pensioenen en lijfrentes in samenhang beoordeeld. Niet alleen de vraag wanneer deze kunnen ingaan was van belang, maar vooral welke keuze per persoon past bij inkomen, vermogen, belastingdruk en onderlinge afhankelijkheid. Dezelfde oplossing bleek daarbij niet automatisch voor beiden geschikt. Ook is gekeken hoe lijfrentekapitaal over de tijd kan worden ingezet, zodat inkomen en belastingdruk beter op elkaar aansluiten.
Voor het vermogen heb ik de bestaande beleggingen, kostenstructuur, spaargeld en mogelijke deposito-opbouw beoordeeld. Het uitgangspunt was niet méér risico nemen, maar kritisch kijken naar kosten, rendement, spreiding en beschikbaarheid van geld. Tot slot heb ik de testamentaire positie en levenstestamenten meegenomen, zodat ook de juridische organisatie aansluit op de financiële planning.
Uitkomst
De uitkomst was één samenhangend plan waarin de financiële keuzes en juridische afspraken weer beter op elkaar aansloten. De afspraken rond woning, financiering en toekomstige investeringen zijn verduidelijkt, zodat beter vaststaat wanneer onderlinge vorderingen kunnen ontstaan en hoe deze moeten worden vastgelegd. Daarmee wordt de kans op discussie bij verkoop, overlijden of een eventuele relatiebreuk kleiner.
Ook werd duidelijk dat minder werken en tijdelijk niet werken mogelijk zijn, maar alleen als daar tijdig financieel op wordt voorgesorteerd. Door daarvoor vermogen bewust beschikbaar te houden, wordt zo’n keuze geen losse wens maar een uitvoerbaar onderdeel van het financiële plan.
Voor pensioen en lijfrentes kwam er geen standaardoplossing voor beiden, maar per persoon een aanpak die past bij vermogen, risico, belastingdruk en afhankelijkheid van elkaar. Ook het vermogen kon gerichter worden ingericht door kosten, deposito’s, spreiding en liquiditeit beter op elkaar af te stemmen.
Juridisch ontstond eveneens meer duidelijkheid. Testamenten, begunstigingen en levenstestamenten konden nu worden beoordeeld vanuit dezelfde financiële uitgangspunten. Daarmee werd dit geen los pensioenadvies, geen losse beleggingsvraag en geen afzonderlijke notariële check, maar één integraal beeld van inkomen, vermogen, woning, fiscaliteit en juridische afspraken.
Meer over mijn integrale financiële planning voor particulieren
-
Situatie
In dit dossier begeleidde ik een familie waarbij financiële keuzes over meerdere generaties tegelijk speelden. Bij de oudere generatie veranderde de woonsituatie en kwam vermogen beschikbaar. De eerste vraag was nadrukkelijk niet hoeveel daarvan kon worden geschonken, maar welk vermogen beschikbaar moest blijven voor het eigen leven, toekomstige zorgkosten en een mogelijke hogere Wlz-eigen bijdrage. Pas daarna kon worden beoordeeld welk deel verantwoord naar volgende generaties kon worden overgedragen.
Tegelijk speelde binnen een jonger gezin een ander vermogensvraagstuk. Eén van de partners had vanuit privévermogen aanzienlijk meer bijgedragen aan de gezamenlijke woning. Daardoor waren vergoedingsrechten ontstaan. Extra aflossen op de hypotheek kon financieel aantrekkelijk zijn, maar zou zonder goede juridische vastlegging ook opnieuw tot een vermogensverschuiving tussen de partners kunnen leiden.
Daarnaast waren er vragen over pensioenopbouw, sparen voor kinderen, rendement op spaargeld en de financiële gevolgen van overlijden of arbeidsongeschiktheid. De kern was dus niet één losse optimalisatie, maar de vraag hoe zorg, schenken, nalaten, wonen en pensioen over meerdere generaties op elkaar konden aansluiten.
Aanpak
Ik heb eerst doorgerekend welk vermogen de oudere generatie zelf nodig had om ook op langere termijn financieel zelfstandig te blijven. Daarbij heb ik niet alleen gewone uitgaven meegenomen, maar ook mogelijke hogere zorgkosten en de invloed van vermogen op de Wlz-eigen bijdrage. Pas het vermogen boven die benodigde reserve kwam in beeld voor overdracht.
Vervolgens heb ik verschillende routes naast elkaar gezet: schenken tijdens leven, vermogen laten vererven en testamentaire mogelijkheden om vermogen gericht naar volgende generaties te laten gaan. Daarbij is niet gestuurd op maximaal schenken om belasting te besparen. De financiële positie van de oudere generatie bleef leidend, waarna de fiscale gevolgen en timing van vermogensoverdracht zijn beoordeeld.
Daarna heb ik de positie van het jongere gezin uitgewerkt. De ongelijke privé-inbreng in de gezamenlijke woning leidde tot vergoedingsrechten. Daarom heb ik extra aflossen niet alleen als hypotheekbeslissing bekeken. Een lagere schuld kan financieel aantrekkelijk zijn, maar als privévermogen daarmee verder in gezamenlijk vermogen terechtkomt zonder goede afspraken, kan tegelijk een ongewenste vermogensverschuiving ontstaan. De financiële keuze en de juridische vastlegging moesten dus tegelijk worden geregeld.
Ook heb ik de pensioenpositie en de beschikbare fiscale ruimte onderzocht. Waar dat passend was, kon via bancaire lijfrente aanvullend pensioenvermogen worden opgebouwd. Voor het spaargeld is gekeken naar een defensieve inrichting met voldoende liquiditeit en spreiding over verschillende looptijden, zodat meer rendement mogelijk is zonder extra beursrisico.
Tot slot zijn de gevolgen van overlijden en arbeidsongeschiktheid doorgerekend en zijn de belangrijkste estate-planningvragen meegenomen, waaronder de bescherming van partners en kinderen, testamentaire keuzes en het tijdig regelen van levenstestamenten.
Uitkomst
De uitkomst was een plan waarin de volgorde bewust werd omgedraaid: eerst bepalen wat de oudere generatie zelf nodig heeft voor leven en zorg, en pas daarna kijken wat verantwoord kan worden overgedragen. Daardoor kon vermogen gericht naar volgende generaties gaan zonder financiële zekerheid in te ruilen voor belastingbesparing.
Ook werd duidelijk dat zorgkosten en de Wlz-eigen bijdrage onderdeel horen te zijn van vermogensoverdracht. Alleen kijken naar schenkbelasting of erfbelasting geeft dan een te beperkt beeld.
Voor het jongere gezin bleek extra aflossen goed te passen bij de wens om weinig risico te nemen en de vaste lasten te verlagen. Maar die keuze was alleen verstandig als tegelijk duidelijk werd vastgelegd wat privé was ingebracht, welke vergoedingsrechten bestonden en hoe toekomstige investeringen in de woning worden behandeld. Zo werd voorkomen dat een financieel aantrekkelijke aflossing ongemerkt tot een vermogensverschuiving tussen partners zou leiden.
Daarnaast kwam er een duidelijke lijn voor aanvullende pensioenopbouw, sparen voor kinderen en de inrichting van het spaargeld. Voor langere termijnen kon pensioenvermogen gericht worden opgebouwd, terwijl geld dat eerder beschikbaar moest blijven defensiever en liquide werd aangehouden.
Daarmee werd dit juist een dossier waarin financiële planning, zorg, fiscaliteit, relatievermogensrecht en estate planning niet los van elkaar konden worden gezien. De kern was niet zoveel mogelijk schenken, aflossen of pensioen opbouwen, maar per stap bepalen welk financieel en juridisch effect die keuze binnen de hele familie heeft.
Meer over mijn financieel-juridisch advies bij nalatenschap en schenken en integrale financiële planning voor particulieren.
Verdieping erfrecht: Recht van gebruik en bewoning
Een recht van gebruik en bewoning “reist” niet vanzelf mee naar een andere woning. Toch zie ik dat standpunt in de praktijk van erfrechten erfrechtplanning hardnekkig terugkomen. In deze blog leg ik nuchter uit hoe het juridisch zit, waar het vaak misgaat en welke routes wél werken als verhuizen op tafel ligt. Ik gebruik een recente casus van mij als kapstok.
Lees de uitgebreide casus: Recht gebruik & bewoning: wat mag wel en niet?
Juridisch & financieel advies in Delft voor jouw situatie
Online of bij jou thuis in Delft en omgeving

Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen

Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat cliënten zeggen over mijn juridisch-financieel advies in Delft en omgeving
Willem handelt zorgvuldig en zeer integer. De ervaring bij Altijd Voor Elkaar was zeer prettig en professioneel, maar ook warm en persoonlijk. En dat is precies wat je nodig hebt in een situatie waarin verdrietige en soms moeilijke gesprekken gevoerd moeten worden.
-Ellen regio Delft
Bron: Google review & reviewbeleid
Meer ervaringen lees je op Google reviews en Advieskeuze
Even kennismaken…
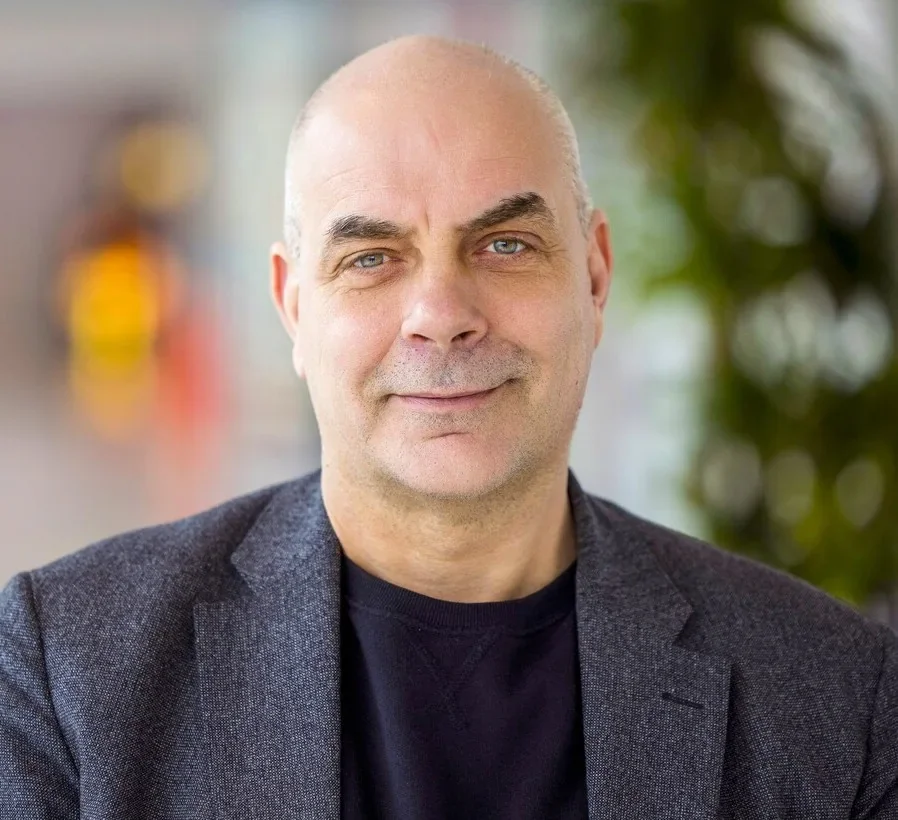
Willem Jonkers, onafhankelijk financieel adviseur in Delft
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Delft
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Veel gestelde vragen over juridisch-financieel advies in Delft
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Delft en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.