CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in Gouda
Als onafhankelijke financieel adviseur in Gouda begeleid ik ondernemers, DGA’s en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Zonder productverkoop en een vaste prijsafspraak vooraf. Afspraken overdag of ’s avonds, online of bij jou thuis in Gouda, Moordrecht en Haastrecht.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Het gaat om het leven dat jij wilt leiden. Ik zet jouw middelen en juridische afspraken in dienst van dat leven, zoals jij het wilt ervaren. Benieuwd hoe dit er in de praktijk uitziet? Bekijk mijn anonieme klantcasussen.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkcasussen uit Gouda
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In dit dossier begeleidde ik een ondernemer met minderjarige kinderen na het einde van een relatie. Het inkomen uit de onderneming wisselde sterk en er was een nieuwe huurwoning. Daardoor waren niet alleen het maandbudget en de ontwikkeling van het vermogen belangrijk, maar ook inkomenszekerheid, arbeidsongeschiktheid en de financiële bescherming van de kinderen.
Uit de afwikkeling van de eerdere woning was vrij vermogen beschikbaar gekomen. Dat vermogen was tegelijk een belangrijke buffer voor een huishouden met een beperkte en wisselende verdiencapaciteit.
Ook pensioen vroeg aandacht. Er was nauwelijks pensioen opgebouwd, maar het belastbare inkomen was op dat moment zo laag dat een aftrekbare pensioenstorting nauwelijks fiscaal voordeel zou geven. Daarnaast moest worden beoordeeld of het bestaande testament na de relatiebreuk voldoende bescherming bood voor de kinderen.
Aanpak
Ik heb eerst een realistisch budget en de toekomstige cashflow doorgerekend op basis van een wisselend ondernemersinkomen. Daarbij zijn ook de relevante inkomensafhankelijke regelingen meegenomen, omdat die in deze specifieke situatie een materieel effect hadden op de huishoudbegroting. Inkomen, liquiditeit en vermogen konden daardoor niet los van elkaar worden beoordeeld.
Vervolgens heb ik onderzocht wat het beschikbare vermogen betekende voor de vermogenstoets van de huurtoeslag. Binnen de toen geldende regels lag het box-3-vermogen boven de toepasselijke vermogensgrens. Een Spaar BV kwam daardoor technisch in beeld als mogelijke route om een deel van het vermogen buiten box 3 aan te houden.
Daarbij geldt voor mijn adviespraktijk een duidelijke grens: ik geef geen advies over constructies die uitsluitend zijn bedoeld om bij een toename van vermogen aanspraak op toeslagen te behouden of opnieuw te verkrijgen. Dat soort toeslagenoptimalisatie past niet bij mijn adviespraktijk.
In dit dossier lag dat anders. De structurele verdiencapaciteit was beperkt, er waren minderjarige kinderen en het beschikbare vermogen vervulde juist ook een belangrijke functie als financiële buffer voor het gezin. De vraag was daarom niet hoe zoveel mogelijk toeslagen behouden konden blijven, maar hoe inkomen en vermogen binnen de geldende regels verantwoord konden worden georganiseerd zonder de financiële weerbaarheid van het gezin aan te tasten.
De Spaar BV was daarbij slechts één mogelijke route. Daar stonden oprichtingskosten, jaarlijkse kosten, extra administratie en fiscale gevolgen tegenover. De constructie was alleen verdedigbaar wanneer zij binnen het totale plan werkelijk bijdroeg aan financiële stabiliteit en de extra complexiteit proportioneel bleef. Het oorspronkelijke advies benoemde ook expliciet dat deze route alleen vanwege het grote financiële effect serieus werd onderzocht.
Voor het vermogen dat liquide en veilig moest blijven heb ik een depositoladder geadviseerd. Daarmee kon het spaargeld iets beter renderen zonder extra beursrisico, terwijl periodiek bedragen vrijvallen.
Ook pensioenopbouw heb ik bewust niet geforceerd. Er was wel fiscale jaarruimte, maar zolang nauwelijks inkomstenbelasting werd betaald leverde aftrek van een pensioenstorting vrijwel niets op. Geld nu vastzetten in een bruto pensioenvoorziening zou dan vooral betekenen dat netto vermogen wordt geblokkeerd en later alsnog belast wordt.
Mijn advies was daarom te wachten met fiscaal pensioensparen totdat het belastbare inkomen voldoende was gestegen om de aftrek daadwerkelijk waarde te geven.
De arbeidsongeschiktheidssituatie is afzonderlijk doorgerekend. De bestaande tijdelijke inkomensvoorziening gaf op korte termijn bescherming, maar langdurige uitval vormde financieel een veel groter risico. Dat risico moest daarom nadrukkelijk worden meegewogen bij het aanhouden van liquide vermogen en toekomstige financiële keuzes.
Daarnaast heb ik de bestaande overlijdensrisicoverzekeringen fiscaal beoordeeld. Bij een correcte premiesplitsing en feitelijke premiebetaling door de begunstigde kan worden voorkomen dat een uitkering onnodig in de heffing van erfbelasting wordt betrokken.
Tot slot heb ik het testament beoordeeld. Na het einde van de relatie waren de kinderen de beoogde erfgenamen. Zonder aanvullende regeling zouden zij vanaf hun achttiende vrij over het geërfde vermogen kunnen beschikken. Als dat te vroeg wordt gevonden, kan via testamentair bewind een latere leeftijd worden gekozen. Ook de uitgangspunten voor een levenstestament zijn voorbereid.
Uitkomst
De belangrijkste uitkomst was niet het maximaliseren van toeslagen. Eerst moest het huishouden financieel houdbaar zijn en moest voldoende vermogen beschikbaar blijven als buffer voor de kinderen en voor periodes waarin het ondernemersinkomen tegenviel.
Binnen dat bredere kader kon de Spaar BV in deze uitzonderlijke casus worden onderzocht. Niet omdat vermogen in een BV per definitie beter is, en ook niet om ondanks vermogen zoveel mogelijk aanspraak op toeslagen te houden, maar omdat beperkte verdiencapaciteit, gezinsverantwoordelijkheid, liquiditeit en de vermogenstoets hier gezamenlijk de financiële houdbaarheid bepaalden.
Pensioenstorten viel voorlopig juist af. Zolang de fiscale aftrek nauwelijks waarde had, woog het verlies aan flexibiliteit zwaarder. Pas bij een hoger belastbaar inkomen kon bancaire pensioenopbouw opnieuw aantrekkelijk worden.
Ook werd zichtbaar dat de grootste financiële kwetsbaarheid niet in het spaargeld zat, maar in langdurige arbeidsongeschiktheid en een blijvend beperkte verdiencapaciteit. De planning moest daarom voldoende liquide blijven en niet worden dichtgezet in fiscale constructies.
Juridisch werd bevestigd dat de kinderen centraal stonden in de nalatenschap, maar dat testamentair bewind nodig kan zijn wanneer vrije beschikking vanaf achttien jaar niet wenselijk is.
Zo ontstond een plan waarin wisselend ondernemersinkomen, vermogen, inkomensafhankelijke regelingen, pensioen, arbeidsongeschiktheid en de bescherming van de kinderen als één geheel werden beoordeeld. De fiscale techniek was daarbij ondergeschikt aan de hoofdvraag:
hoe blijft het gezin financieel zo weerbaar mogelijk zonder meer complexiteit toe te voegen dan werkelijk nodig is?
Meer over mijn integrale financiële planning voor ondernemers en DGA's en financieel-juridisch advies bij nalatenschap.
Juridisch & financieel advies in Gouda voor jouw situatie
Online of bij jou thuis in Gouda, Moordrecht en omgeving

Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen

Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat mijn cliënten zeggen over mijn juridisch- en financieel advies
Meer ervaringen lees je op Google reviews en Advieskeuze
Werkgebied regio Gouda
Naast Gouda werk ik ook veel voor cliënten in Bodegraven en Waddinxveen,
online of bij hen thuis.
Even kennismaken…
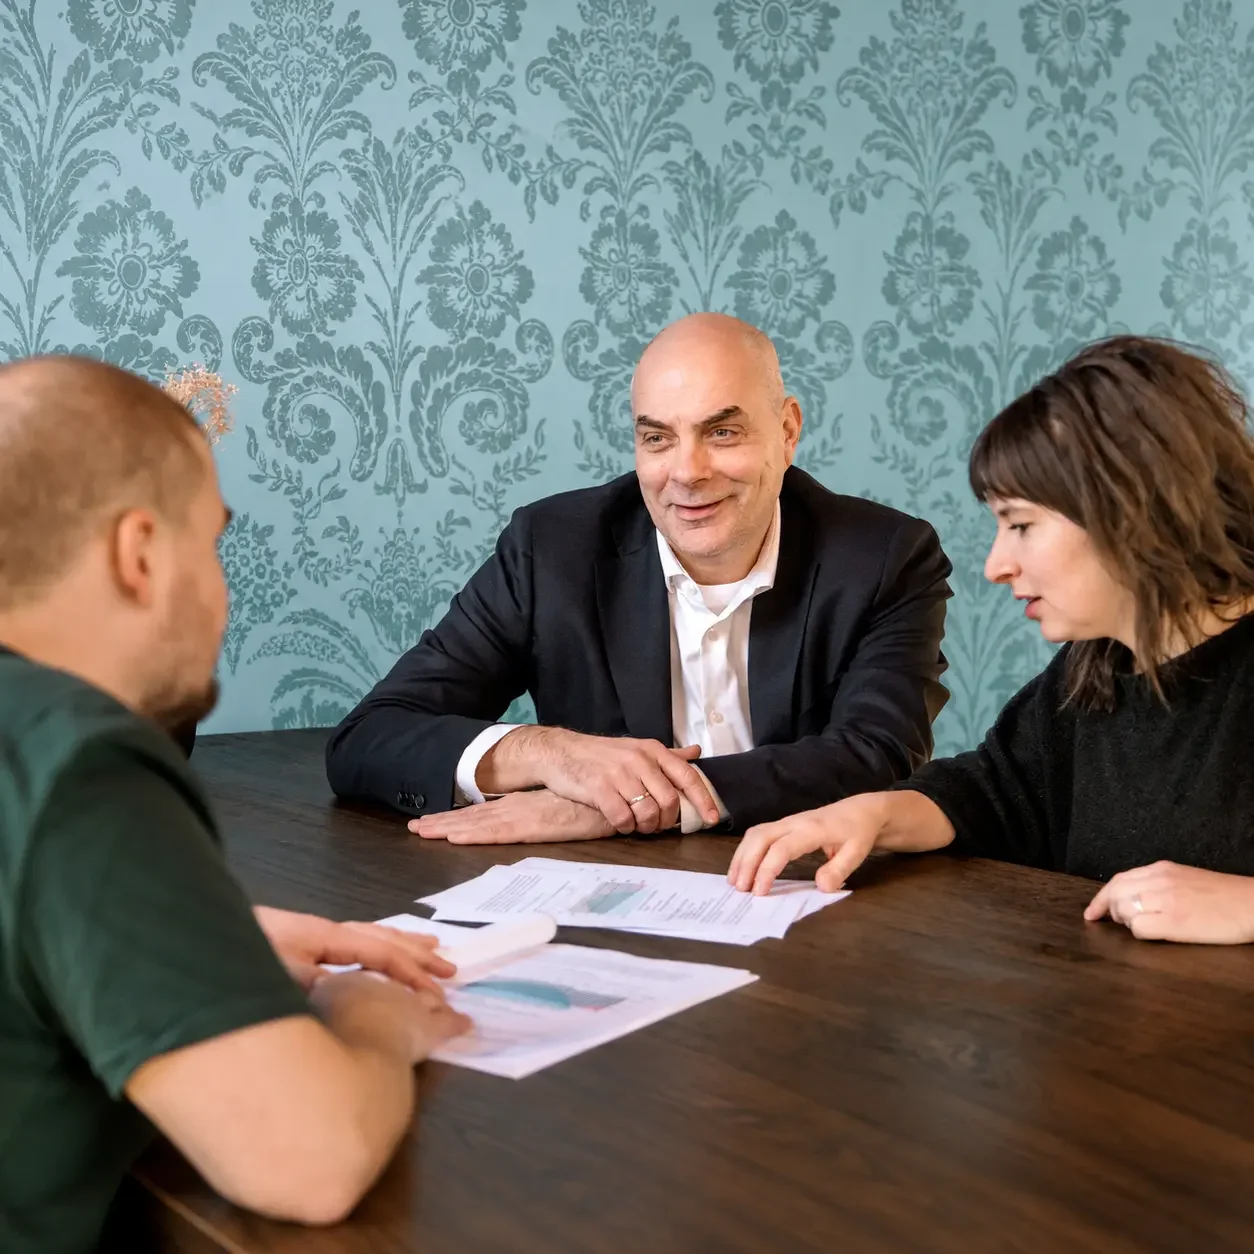
Willem Jonkers, onafhankelijk financieel adviseur in Gouda
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Gouda
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Veel gestelde vragen over juridisch-financieel advies in Gouda
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Gouda en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.