CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in de Hoeksche Waard
Als onafhankelijk financieel adviseur in de Hoeksche Waard begeleid ik ondernemers, DGA’s en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Ik verkoop geen producten en werk met een vaste prijsafspraak vooraf. Afspraken maken we overdag of ’s avonds, online of bij jou thuis in de Hoeksche Waard, Oud-Beijerland, Numansdorp, Strijen en 's-Gravendeel.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Het gaat om het leven dat jij wilt leiden. We zetten jouw middelen en juridische afspraken in dienst van dat leven. Zoals jij het wilt ervaren. Benieuwd hoe dit er in de praktijk uitziet? Lees mijn anonieme klantcasussen.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkvoorbeelden uit de Hoeksche Waard
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In dit dossier begeleidde ik een stel uit de Hoeksche Waard in de jaren richting pensioen. Eén van hen wilde weten of eerder stoppen met werken financieel verantwoord was, terwijl de ander nog enkele jaren zou doorwerken. Tegelijk wilden zij hun huidige levensstijl zo veel mogelijk voortzetten en speelde de vraag wat er op termijn met de aflossingsvrije hypotheek moest gebeuren.
Hun risicobereidheid was laag: beleggen paste niet bij hen. Daarnaast ontbraken testamenten en levenstestamenten. Ook wilden zij weten wat er financieel zou gebeuren bij overlijden van één van beiden en hoe zij kinderen, kleinkinderen en enkele persoonlijke wensen binnen de nalatenschap goed konden regelen.
Aanpak
Ik heb eerst inkomen, pensioen, uitgaven en vermogen doorgerekend tot ver na pensionering. Daaruit bleek dat het gewenste, voor inflatie gecorrigeerde uitgavenpatroon niet levenslang houdbaar was. Eerder stoppen met werken maakte die ruimte kleiner. Mijn advies was daarom om niet eerder te stoppen, de resterende spaarcapaciteit daadwerkelijk te benutten en geleidelijk naar een lager uitgavenpatroon toe te groeien in plaats van later abrupt te moeten bijsturen.
Omdat beleggen niet bij hen paste, heb ik voor het spaargeld een depositoladder geadviseerd, met verschillende looptijden en daarnaast een vrij opneembare liquiditeitsbuffer. Zo kon een deel van het spaargeld beter renderen zonder beursrisico en bleef jaarlijks geld beschikbaar.
Ook de aflossingsvrije hypotheek is in de planning meegenomen. Voor deze hypotheek gold dat voortzetting na de einddatum via oversluiting en een nieuwe inkomenstoets zou lopen. Op basis van het verwachte AOW- en pensioeninkomen leek herfinanciering van het resterende bedrag haalbaar, mits geen nieuwe schulden zouden ontstaan en andere leningdelen volgens planning waren afgelost. De feitelijke uitvoering hoort vervolgens bij een hypotheekadviseur.
Voor de pensioenen was het advies om deze in dit dossier op de AOW-leeftijd te laten ingaan, omdat de belastingdruk dan lager uitviel.
De overlijdensscenario's lieten daarnaast zien dat de langstlevende met een aanzienlijk inkomenstekort kon worden geconfronteerd. Het volledige tekort verzekeren was niet realistisch. Daarom heb ik een lineair dalende overlijdensrisicoverzekering als gedeeltelijk financieel vangnet geadviseerd, zodat een overlijden financieel zachter kon worden opgevangen.
Voor de nalatenschap heb ik concrete uitgangspunten richting de notaris uitgewerkt. Daarbij ging het onder meer om een flexibel keuzetestament, ruime beschikkingsmogelijkheden voor de langstlevende, een flexibele renteclausule en persoonlijke bezittingen die via een legaat kunnen worden toegewezen.
Ook een legaat voor de kleinkinderen is meegenomen, maar bewust pas bij het overlijden van de langstlevende. Daarmee wordt voorkomen dat een goedbedoelde vermogensoverdracht na het eerste overlijden juist financiële druk bij de achterblijvende partner veroorzaakt. Verder zijn onder meer executele, een 30-dagenclausule, een echtscheidingsclausule, digitale nalatenschap en de uitgangspunten voor levenstestamenten besproken.
Uitkomst
De uitkomst was nadrukkelijk niet dat iedere oorspronkelijke wens zonder aanpassing kon worden uitgevoerd. Eerder stoppen met werken heb ik afgeraden, omdat dit de financiële ruimte op latere leeftijd verder zou verkleinen. Tegelijk werd duidelijk dat zij nog voldoende tijd hadden om hun uitgaven geleidelijk aan te passen en de resterende spaarcapaciteit gericht op te bouwen.
Het spaargeld kon zonder beleggen doelmatiger worden ingericht via deposito's met verschillende looptijden en een aparte liquiditeitsbuffer. Voor de aflossingsvrije hypotheek kwam er duidelijkheid over de route na de einddatum en de toekomstige inkomenstoets. Ook werd bewust gekozen voor het moment waarop de verschillende pensioenen ingaan.
De overlijdensscenario's brachten bovendien een kwetsbaarheid aan het licht die in de gewone pensioenplanning minder zichtbaar was. Met een gedeeltelijke overlijdensrisicodekking kon die kwetsbaarheid worden verkleind zonder te proberen het volledige tekort te verzekeren.
Ook juridisch werd de planning concreet. Niet alleen een testament laten maken, maar vooraf bepalen hoe de langstlevende wordt beschermd, wanneer kleinkinderen een legaat ontvangen, hoe persoonlijke bezittingen worden toegewezen en welke flexibiliteit de erfgenamen later nodig hebben.
Daarmee kwamen pensioen, uitgaven, sparen, hypotheek, overlijden en nalatenschap in één plan samen. Juist de keuzes die níét verstandig waren — eerder stoppen en het huidige uitgavenpatroon zonder aanpassing doortrekken — waren daarbij minstens zo belangrijk als de oplossingen die wel pasten.
Meer over mijn integrale financiële planning voor particulieren en financieel-juridisch advies bij nalatenschap en schenken.
Juridisch en financieel advies in de Hoeksche Waard voor jouw situatie
Online of bij jou thuis in de Hoeksche Waard

Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen

Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat cliënten zeggen over mijn juridisch-financieel advies
Hun ervaringen lees je op Google reviews en Advieskeuze
Even kennismaken…
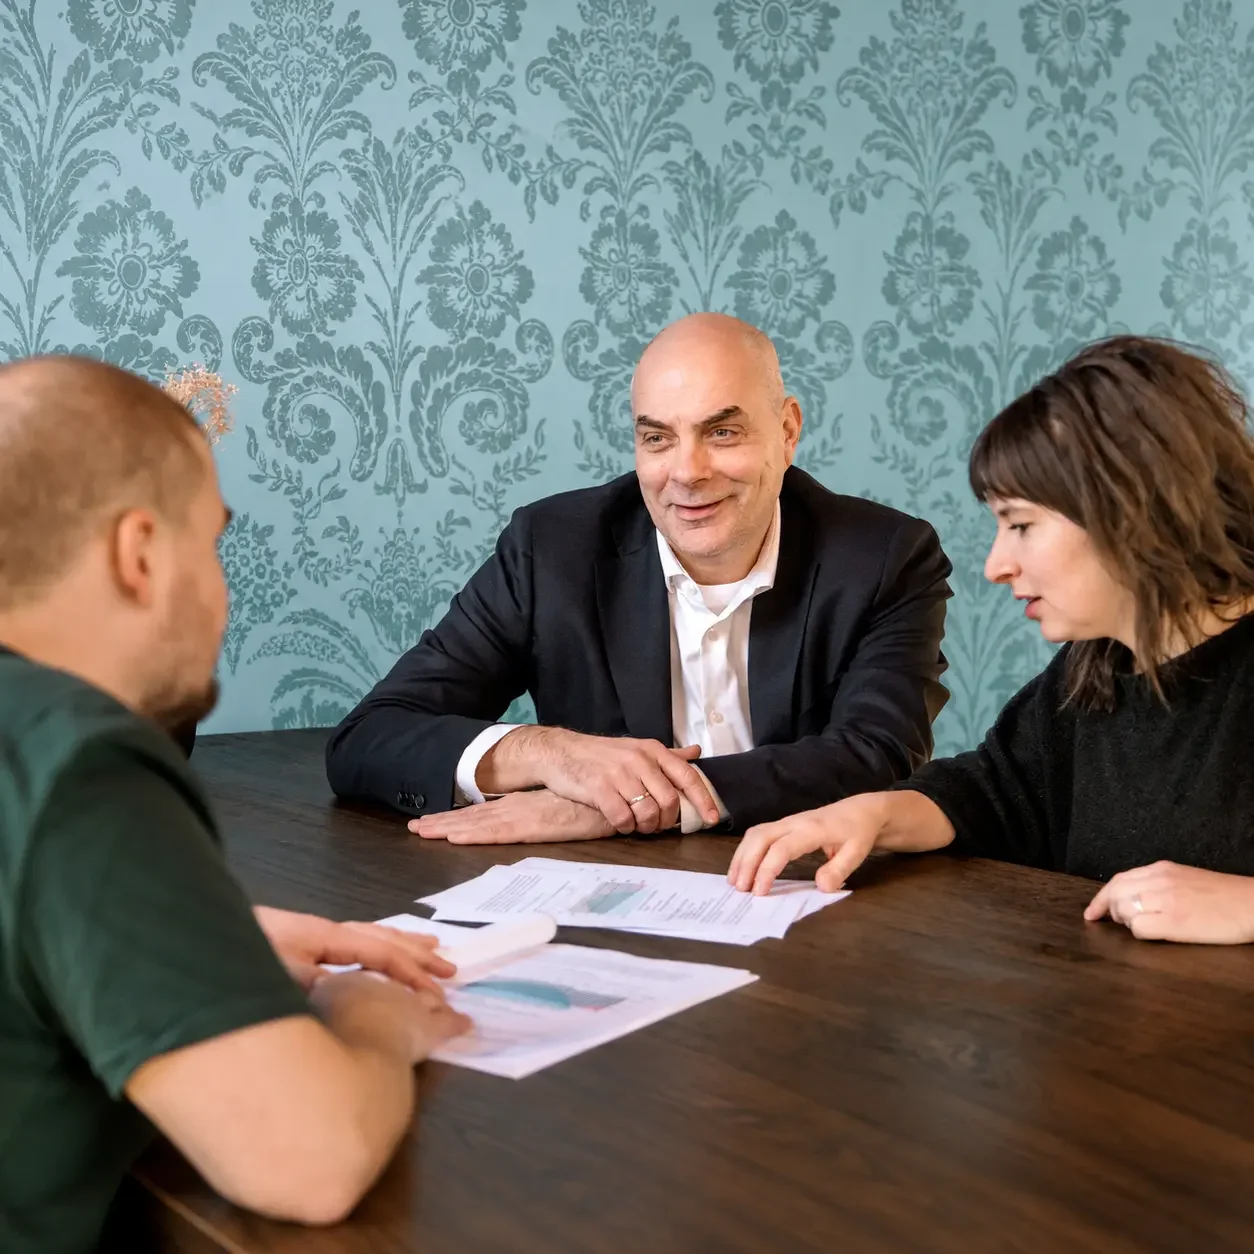
Willem Jonkers, onafhankelijk financieel adviseur in de Hoeksche Waard
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Hoeksche Waard
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Werkgebied regio Hoeksche Waard
Naast de Hoeksche Waard werk ik ook voor cliënten in Ridderkerk en Barendrecht, online of bij hen thuis.
Veel gestelde vragen over juridisch-financieel advies in de Hoeksche Waard
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in de Hoeksche Waard en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.