CFP®-, REP- en RES®-gecertificeerd
Onafhankelijk financieel adviseur in Woerden
Als financieel planner en onafhankelijk financieel adviseur in Woerden kijk ik naar jouw leven achter de cijfers. Mijn advies is daarom altijd integraal.
Keuzes rond vermogen, ondernemen, pensioen, samenwonen, trouwen, nalaten of scheiden kun je meestal niet los van elkaar zien. Ik beoordeel jouw vraag daarom altijd in samenhang met jouw situatie en met wat je wilt bereiken. Zo weet je wat er kan, wat verstandig is en wat bij jouw leven past.
Ik begeleid professionals, ondernemers, dga’s en gezinnen. Dat doe ik zonder productverkoop en met een vaste prijsafspraak vooraf.
Afspraken maken we overdag of ’s avonds, online of bij jou thuis. Ik kom in Woerden en omgeving, onder meer in Harmelen, Kamerik en Zegveld.
Benieuwd hoe dit er in de praktijk uitziet? Bekijk dan mijn anonieme praktijkcasussen.
⭐️⭐️⭐️⭐️⭐️ 4,9 - Google reviews
Juridisch-financieel advies in Woerden voor jouw situatie
Online of bij jou thuis in Woerden en omgeving
Financiële planning
Helder overzicht met integraal advies, afgestemd op jouw leven
Eerder stoppen met werken en pensioen
Vermogen en schulden organiseren
Onderneming en privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen en trouwen
Concrete afspraken over wonen, vermogen en inkomen
Samengesteld gezin en eerdere relaties
Afspraken over wonen
Afspraken over inkomen en vermogen
Inbreng, eigendom en vergoedingsrechten
Nalatenschap en bescherming partner
Financieel advies bij scheiding
Zorgvuldig uit elkaar, met duidelijkheid voor daarna
Second opinion op convenant en juridische afspraken
Vermogensopstelling en verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht en nalatenschapsplanning
Schenken, nalaten en vooruitdenken
Financieel en juridisch overzicht
Testament en levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende en kinderen goed verzorgd
Anonieme praktijkcasussen uit Woerden
Geld moet voor jou werken, niet andersom, binnen het risico dat jij kunt én wilt dragen, in samenhang met jouw juridische afspraken en testament.
Benieuwd hoe integraal financieel en juridisch advies er in de praktijk uitziet? Deze casussen zijn gebaseerd op daadwerkelijk gegeven advies en zorgvuldig geanonimiseerd. De vakinhoud is behouden.
Lees mijn beoordelingsbeleid en mijn werkwijze
-
Situatie
In dit dossier begeleidde ik een stel uit Woerden dat financieel veel goed voor elkaar had en bewust vooruit wilde kijken naar de fase vóór AOW en pensioen. Er was een vrijwel afgeloste eigen woning, spaargeld, beleggingen en daarnaast ander vastgoed. Voor de kinderen was al vermogen opgebouwd.
Hun belangrijkste wens was om ruim voor de AOW-leeftijd te stoppen met werken, bij voorkeur op ongeveer hetzelfde moment. Tegelijk wilden zij hun kinderen tijdens de studieperiode financieel blijven ondersteunen en hun huidige levensstijl niet onnodig onder druk zetten.
De juridische organisatie was recent al uitgebreid geregeld met een notarieel samenlevingscontract, testamenten en levenstestamenten. Toch was controle nodig, omdat de privévermogens van beide partners duidelijk verschilden en eerder stoppen met werken ook de vraag oproept wie in die fase welke kosten draagt.
Aanpak
Ik heb verschillende scenario's voor eerder stoppen met werken doorgerekend. Vijf jaar eerder stoppen bleek met het bestaande uitgavenpatroon en een zeer defensief rendement niet duurzaam genoeg. De oplossing zat niet in veel meer beleggingsrisico nemen, maar in een combinatie van een geleidelijke verlaging van het uitgavenpatroon en een gemiddeld rendement van ongeveer 3 procent.
Vervolgens heb ik ook het scenario doorgerekend waarin zij samen eerder stoppen. Dat sloot beter aan bij hun werkelijke wens. Met dezelfde aanpassing van de uitgaven, voldoende vermogensopbouw vooraf en een rendement dat binnen hun risicoprofiel paste, werd gezamenlijk stoppen enkele jaren vóór de reguliere pensioendatum een realistische doelstelling. Dat werd uiteindelijk ook mijn advies. De afzonderlijke pensioenberekeningen lieten bovendien zien hoeveel pensioenopbouw verloren gaat wanneer ieder op een ander moment eerder stopt.
Voor het vermogen van de kinderen speelde juist het tegenovergestelde vraagstuk. Een deel daarvan was belegd terwijl de eerste studiekosten al binnen enkele jaren zouden beginnen. Mijn advies was daarom het risico tijdig af te bouwen. Geld met een korte en concrete bestedingshorizon hoort niet hetzelfde beleggingsrisico te lopen als vermogen dat nog tientallen jaren beschikbaar kan blijven.
Ook heb ik de fiscale ruimte voor aanvullende pensioenopbouw onderzocht. In dit dossier was het juist wél aantrekkelijk om beschikbare jaar- en reserveringsruimte via bancaire lijfrente te benutten. De combinatie van aftrek tijdens de werkende jaren, een naar verwachting lager belastingtarief tijdens de uitkeringsfase en het buiten box 3 houden van dit vermogen leverde binnen de planning een substantieel voordeel op.
Bij de resterende hypotheek kwam een andere conclusie uit de berekeningen. Extra aflossen voelde wellicht logisch bij de wens om schuldenvrij richting pensioen te gaan, maar binnen de totale planning leverde het onvoldoende voordeel op. Mijn advies was daarom om de resterende hypotheek voorlopig niet extra af te lossen en de liquiditeit beschikbaar te houden.
Voor het overige vermogen heb ik een verdeling geadviseerd tussen een ruime liquide buffer, deposito's met verschillende looptijden en voor het langetermijndeel een beperkte positie in wereldwijd gespreide aandelen. Daarmee kon het benodigde rendement worden nagestreefd zonder het totale vermogen onnodig zwaar aan beursrisico bloot te stellen. In het advies lag de aandelenweging rond 20 tot 25 procent.
Tot slot heb ik het samenlevingscontract en de testamenten inhoudelijk naast elkaar gelegd. Die bleken goed op elkaar aan te sluiten. De wederzijdse zorgplicht in het samenlevingscontract ondersteunt de fiscale partnerstatus voor de erfbelasting, terwijl het verblijvingsbeding wijkt voor de testamentaire verzorgingsregeling. In de testamenten is de langstlevende beschermd, krijgen de kinderen uitgestelde geldvorderingen en zorgt een tweetrapsmaking ervoor dat een onverteerd restant uiteindelijk bij de kinderen kan terechtkomen. Ook een specifiek legaat van buitenlands vastgoed maakte onderdeel uit van die juridische structuur.
Uitkomst
De belangrijkste uitkomst was dat eerder stoppen niet draaide om maximaal rendement behalen, maar om het juiste samenspel tussen uitgaven, vermogen en tijd. In plaats van ieder afzonderlijk vijf jaar eerder te laten stoppen, paste gezamenlijk eerder stoppen beter bij hun levenswens en financiële positie.
Voor de kinderen werd het beleggingsrisico juist teruggebracht naarmate de studiekosten dichterbij kwamen. Voor de ouders werd beschikbare fiscale pensioenruimte wel benut, omdat het voordeel in deze casus voldoende groot was. De hypotheek bleef voorlopig staan, omdat extra aflossen binnen de totale planning weinig toevoegde en liquiditeit meer waarde had.
Het vrije vermogen kreeg verschillende functies: direct beschikbare reserves, deposito's voor het defensieve deel en wereldwijd gespreide aandelen voor het langetermijndeel. Niet ieder vermogensbestanddeel hoefde dus hetzelfde risico te lopen.
Ook juridisch kwam er geen advies om alles opnieuw te laten maken. De bestaande documenten bleken inhoudelijk coherent. Juist door de werking van samenlevingscontract, testamentaire kindsvorderingen, tweetrapsmaking en de positie van de langstlevende samen te beoordelen, werd duidelijk dat de gekozen structuur aansloot op hun wensen.
Daarmee ontstond een plan waarin samen eerder stoppen, studiekosten, pensioenopbouw, hypotheek, vermogensrisico en juridische organisatie één geheel vormden.
Meer over mijn integrale financiële planning voor particulieren, financieel relatieadvies en financieel-juridisch advies bij nalatenschap.
Even kennismaken…
Willem Jonkers, CFP®-gecertificeerd financieel planner in Woerden
Ik wil eerst goed begrijpen wat voor jou belangrijk is, want geld en afspraken moeten voor jou werken, niet andersom.
Van daaruit help ik je hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren. Daarbij krijg je van mij een eerlijk en onafhankelijk advies, ook als mijn conclusie anders is dan je hoopte.
Fiscaal optimaal is niet altijd klant-optimaal. Een oplossing kan op papier gunstig zijn, maar moet ook passen bij hoe jij wilt leven. Daar denk ik met je over mee.
Naast Woerden werk ik ook veel voor cliënten in Utrecht en Houten, online of bij hen thuis.
Veelgestelde vragen over juridisch-financieel advies in Woerden
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.750 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
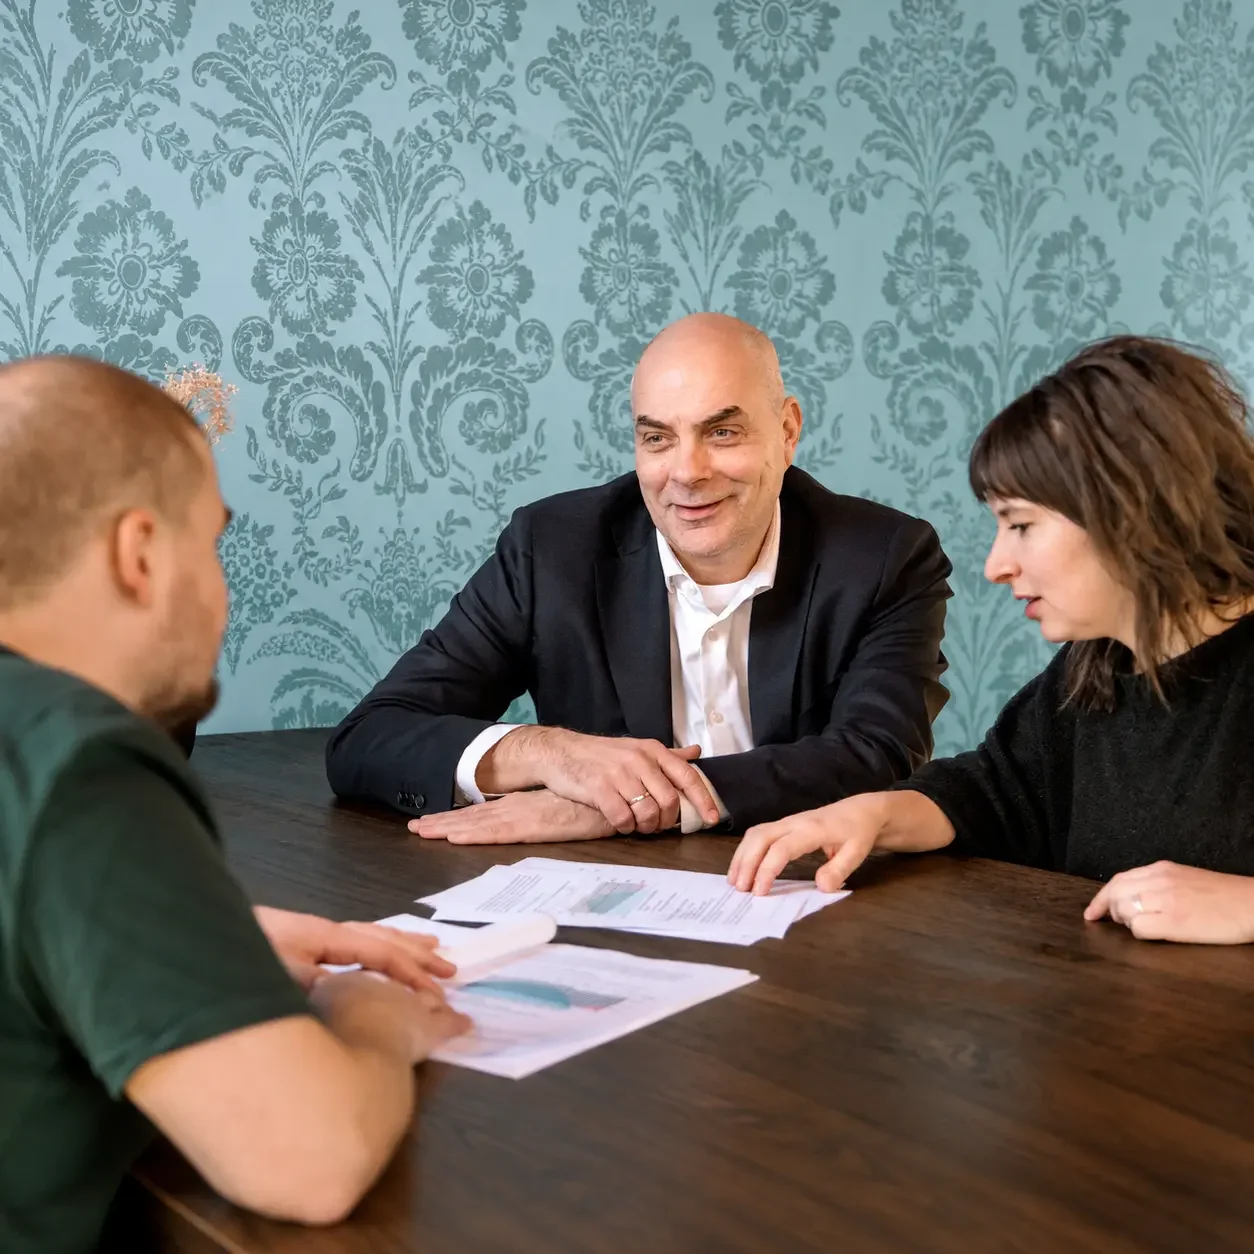
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Woerden en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.