CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in Utrecht
Als onafhankelijk financieel adviseur in Utrecht begeleid ik ondernemers, DGA’s en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Zonder productverkoop, met een vaste prijsafspraak vooraf. Afspraken kunnen overdag of ’s avonds, online of bij jou thuis in Utrecht, Leidsche Rijn, Haarzuilens, Vleuten en De Meern.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Geld moet voor jou werken, niet andersom. Daarom breng ik jouw financiële middelen en juridische afspraken in dienst van het leven dat jij wilt leiden. Benieuwd hoe dat er in de praktijk uitziet? Bekijk mijn anonieme praktijkvoorbeelden.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkcasussen uit Utrecht
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In dit dossier begeleidde ik een stel met een geregistreerd partnerschap dat meer grip wilde krijgen op een aantal vragen die al langer speelden. Door haar extra inbreng in het vermogen en in de woning moesten de verhoudingen tussen hen juridisch beter worden vastgelegd. Tegelijk keek de man vooruit naar eerder stoppen met werken en wilden zij weten hoe dat financieel goed georganiseerd kon worden, ook in de jaren vóór AOW. Daarnaast lag er nog een praktische vraag op tafel: hoe haal je meer uit spaargeld zonder méér risico te nemen? De bestaande testamenten waren verouderd en levenstestamenten waren er nog niet. Ook de verschillende lijfrentes vroegen om een plan dat logisch, overzichtelijk en goed uitvoerbaar was.Aanpak
Ik heb hun situatie in samenhang bekeken. Eerst heb ik vermogen, pensioen en de onderlinge verhoudingen helder in kaart gebracht, zodat duidelijk werd hoe de extra inbreng van de vrouw juridisch goed moest worden vastgelegd. Daarna heb ik uitgewerkt hoe een route naar eerder stoppen met werken eruit kan zien, met een passende combinatie van hoog-laag en een goede overbrugging naar AOW. Ook hebben we gekeken naar de lijfrentes: welke je beter kunt samenvoegen, welke ingangsdata verstandig zijn en hoe je de belastingdruk in de tijd beter kunt spreiden. Voor het spaargeld heb ik verschillende mogelijkheden naast elkaar gezet, met steeds hetzelfde uitgangspunt: geen extra risico, wel meer rust en meer rendement dan niets doen. Daarbij heb ik ook aflossen en aanhouden doorgerekend. Tot slot heb ik de testamenten inhoudelijk geactualiseerd en de uitgangspunten voor twee levenstestamenten uitgewerkt, zodat zij goed voorbereid naar de notaris konden.Uitkomst
De uitkomst was één integraal plan dat op alle onderdelen beter aansloot bij hun leven nu en straks. De vergoedingsrechten zijn netjes en goed onderbouwd vastgelegd, zodat daar later geen scheve verhoudingen of discussie over ontstaat. Het spaargeld is vervolgens slimmer ingericht binnen hetzelfde voorzichtige risicokader, waardoor het vermogen efficiënter kan werken zonder dat zij onrust hoeven te voelen over beleggen. De lijfrentes zijn logisch ingepland, met als resultaat een stabieler netto-inkomen en een soepele overbrugging naar AOW. Voor de man betekende dit ook dat iets langer doorwerken in een aantrekkelijke functie meer ruimte en comfort gaf, terwijl de vrouw haar flexibiliteit behoudt. Ook juridisch ligt er nu een heldere basis, zodat zij met realistische en goed doordachte uitgangspunten naar de notaris konden voor verdere uitwerking. Alles bij elkaar bracht dit vooral wat zij zochten: overzicht, rust en de zekerheid dat de grote lijnen nu goed geregeld zijn. -
Situatie
In dit dossier begeleidde ik een jong stel dat al samenwoonde en vooruitkeek naar de volgende stappen in hun leven. Er waren trouwplannen, kinderen werden op termijn niet uitgesloten en ook een grotere woning speelde al in de verte mee. Tegelijk wilden zij voorkomen dat er later scheve verhoudingen zouden ontstaan in vermogen, kosten of verantwoordelijkheden. De vragen waren daarom breder dan alleen sparen of beleggen: hoe houd je het eerlijk tussen partners, hoe bouw je verstandig vermogen op, hoe benut je fiscale ruimte voor pensioen en wat moet je nu al regelen als je later meer keuzes wilt houden? Ook speelden testamenten, de wens om op termijn vermogen voor kinderen op te bouwen en de mogelijkheid dat één van beiden ooit als ondernemer verdergaat.Aanpak
Ik heb hun situatie in samenhang bekeken, juist omdat dit geen losse puzzelstukjes zijn. Eerst heb ik inzichtelijk gemaakt hoe inkomen, uitgaven en vermogen zich ontwikkelen als zij doorgaan zoals nu, maar ook als er later kinderen komen, een verhuizing volgt of één van beiden arbeidsongeschikt raakt of overlijdt. Daarna heb ik gekeken hoe zij pensioen slimmer zelf kunnen opbouwen via de fiscale ruimte die er nu al is. Voor het vermogen heb ik onderscheid gemaakt tussen geld dat mag bewegen en geld dat vooral veilig beschikbaar moet blijven. Vanuit die gedachte heb ik een combinatie uitgewerkt van passief beleggen voor de lange termijn en deposito’s voor het deel waar geen risico mee gelopen moet worden. Daarnaast heb ik de juridische kant uitgewerkt: eerlijke huwelijkse voorwaarden vóór het huwelijk, heldere afspraken over kosten, vermogensgroei en minder werken vanuit een gezamenlijke gezinskeuze, plus een beoordeling van de bestaande testamenten en de voorbereiding van levenstestamenten voor later. Ook heb ik vooruitgekeken naar hun wens om op termijn vermogen voor kinderen op te bouwen, zonder hun leven nu al dicht te timmeren in een spreadsheet.Uitkomst
De uitkomst gaf vooral richting en rust. Hun financiële positie bleek sterk genoeg om verder te leven zoals zij nu leven, terwijl er tegelijk ruimte is om vermogen op te bouwen voor later. Er ligt nu een duidelijke route om pensioen fiscaal slim aan te vullen, gezamenlijk vermogen op te bouwen en spaargeld doelgerichter weg te zetten zonder onnodig risico. Ook is helder geworden dat zij niet hoeven te wachten met opbouwen voor de toekomst tot alle gezinsplannen vastliggen. Juist door nu al verstandig te starten, houden zij later meer vrijheid. Juridisch is de basis ook scherper geworden: vóór het huwelijk kunnen zij met goed onderbouwde uitgangspunten naar de notaris voor huwelijkse voorwaarden die passen bij hun relatie en toekomstplannen. De testamenten vragen op dit moment nog geen grote verbouwing, maar wel bewuste keuzes zodra hun gezinssituatie verandert. Alles bij elkaar werd dit geen dichtgetimmerd plan, maar juist een stevig en flexibel vertrekpunt voor de jaren die voor hen liggen. -
Situatie
In dit dossier begeleidde ik een alleenstaande professional uit de regio Utrecht die meer grip wilde krijgen op haar financiële toekomst. Zij had een eigen woning met overwaarde en dacht na over een volgende stap: een woning met meer buitenruimte. De vraag was niet alleen hoeveel zij volgens de hypotheeknormen kon lenen, maar vooral welk aankoopbedrag op langere termijn werkelijk bij haar inkomen, vermogen en gewenste levensstijl paste. Tegelijk wilde zij haar spaargeld beter laten renderen, beoordelen of aanvullende pensioenopbouw verstandig was en inzicht krijgen in de gevolgen van arbeidsongeschiktheid. Ook haar testamentaire situatie maakte onderdeel uit van de planning.
Aanpak
Ik heb eerst haar huidige en toekomstige kasstromen en vermogensontwikkeling doorgerekend. Vervolgens heb ik verschillende aankoopprijzen voor een volgende woning naast elkaar gezet. Daarbij ontstond een duidelijk verschil tussen wat formeel financierbaar was en wat financieel verantwoord bleef. Bij een hogere hypotheek bleef nauwelijks vrije spaarcapaciteit over, terwijl bij een lager aankoopbudget ruimte bleef bestaan voor vermogensopbouw, onverwachte uitgaven en toekomstige keuzes.
Daarnaast heb ik het arbeidsongeschiktheidsrisico zowel in de huidige woonsituatie als na een verhuizing doorgerekend. Daardoor werd zichtbaar hoeveel kwetsbaarder de financiële positie wordt wanneer een hogere hypotheek wordt gecombineerd met langdurig inkomensverlies. Voor haar vrije vermogen heb ik daarom gekozen voor een voorzichtige lijn: voldoende liquiditeit behouden, een deel gefaseerd via deposito’s laten renderen en slechts beperkt en geleidelijk beleggingsrisico toevoegen. Aanvullende pensioenopbouw heb ik juist uitgesteld, omdat vrij beschikbaar vermogen op dit moment meer waarde heeft. Ook de gewenste inrichting van testament en levenstestament is in samenhang meegenomen.
Uitkomst
De maximale hypotheek bleek duidelijk hoger te liggen dan het aankoopbudget dat ik vanuit de financiële planning verantwoord vond. Een woning rond € 500.000 paste aanzienlijk beter bij haar totale financiële positie dan het maximaal benutten van de bancaire leencapaciteit. Daarmee bleef ruimte bestaan om vermogen op te bouwen en toekomstige keuzes te maken, terwijl ook het risico bij arbeidsongeschiktheid beter beheersbaar bleef.
Voor het vermogen ontstond een eenvoudige en voorzichtige aanpak, zonder geld onnodig langdurig vast te zetten. Ook juridisch werden de belangrijkste uitgangspunten voor testament en levenstestament vastgelegd.
De belangrijkste uitkomst was uiteindelijk niet hoeveel zij maximaal kon lenen, maar hoeveel wonen binnen haar totale leven mocht kosten zonder andere doelen en haar financiële vrijheid naar de achtergrond te drukken. Dat is het verschil tussen financiële planning en hypotheekadvies.
Verdieping: huwelijkse voorwaarden en ondernemerschap
Soms zitten de grootste risico’s niet in wat er is afgesproken, maar in wat jarenlang niet is uitgevoerd. In een uitgebreide anonieme casus uit de regio Utrecht laat ik zien hoe oude huwelijkse voorwaarden, een holding, privébetalingen en een niet-uitgevoerd verrekenbeding grote financiële gevolgen kunnen hebben. Dit geldt niet alleen voor ondernemers.
Lees de uitgebreide casus: huwelijkse voorwaarden wijzigen bij een DGA – de tikkende tijdbom
Juridisch & financieel advies in Utrecht voor jouw situatie
Online of bezoek aan huis in Utrecht, Haarzuilens, Vleuten en De Meern

Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen

Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat cliënten zeggen over mijn juridisch-financieel advies in Utrecht en omgeving
-
Willem heeft mijn partner en mij erg plezierig en professioneel geholpen om financiële helderheid te krijgen. Door mijn (vervroegde) pensioen moesten we een helder financieel overzicht krijgen en een paar belangrijke keuzes maken. Rustig, duidelijk en met kennis van zaken heeft Willem ons daar doorheen geloodst. We zijn prima geadviseerd.
- F. en R. uit de regio Utrecht
Bron: Google reviews & Beoordelingsbeleid
-
We zijn heel goed geholpen door Willem. We zochten onafhankelijk financieel advies om meer inzicht te krijgen in onze toekomstige financiële situatie en een helder plan te maken voor vermogensopbouw. Willem dacht echt met ons mee en sloot zijn advies goed aan op onze situatie, onze vragen en wat voor ons belangrijk is in deze fase van ons leven. Dat hij ook de juridische kant meenam was voor ons extra waardevol, omdat we binnenkort gaan trouwen en meteen een goede basis hebben kunnen leggen voor onze huwelijkse voorwaarden.
C. & S. uit de regio Utrecht
Bron: Advieskeuze reviews & Beoordelingsbeleid
Meer ervaringen lees je op Google reviews of op Advieskeuze
Even kennismaken…
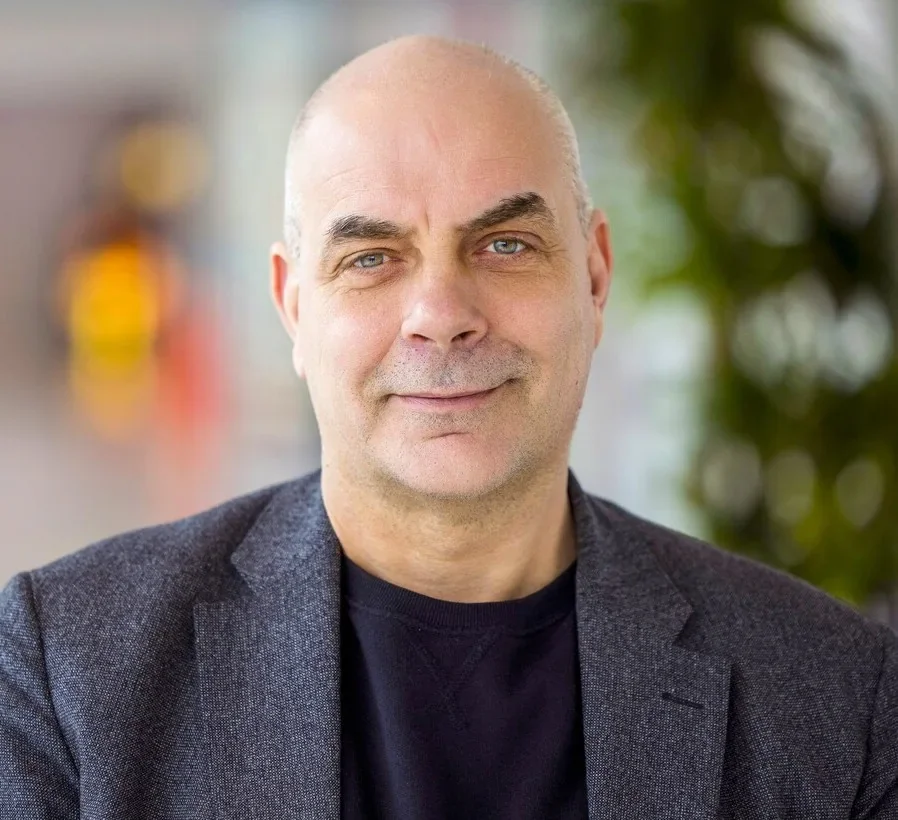
Willem Jonkers, onafhankelijk financieel adviseur in Utrecht
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Utrecht
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Veel gestelde vragen over juridisch-financieel advies in Utrecht
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Utrecht en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.