CFP®, REP & RES® gecertificeerd
Onafhankelijk financieel adviseur in Den Haag
Als onafhankelijk financieel adviseur in Den Haag begeleid ik DGA’s, ondernemers en gezinnen bij hun financiële planning: van inkomen en vermogen tot pensioen en nalatenschap.
Omdat alles in elkaar grijpt doe ik dat integraal: ik breng je financiële keuzes en juridische afspraken rond samenwonen, trouwen of nalaten samen in één samenhangend geheel, niet als losse adviezen naast elkaar.
Zonder productverkoop en altijd een vaste prijsafspraak vooraf. Afspraken online of bij jou thuis in Den Haag, Voorburg, Loosduinen en Leidschenveen-Ypenburg.
Juridisch-financieel advies met expertise in:
Financiële planning & advies
helder overzicht en financieel advies afgestemd op jouw levenSamenwonen, trouwen & duidelijke afspraken
concrete afspraken over wonen, vermogen en inkomenErfrecht & nalatenschapsplanning
slim schenken, nalaten & vooruitdenkenFinancieel advies bij scheiding
zorgvuldig uit elkaar, met duidelijkheid voor daarna
Het gaat om het leven dat jij wilt leiden. Ik zet jouw middelen en juridische afspraken in dienst van dat leven, zoals jij het wilt ervaren. Benieuwd hoe dit er in de praktijk uitziet? Bekijk mijn anonieme praktijkvoorbeelden.
Inzicht · Overzicht · Rust · Voor Elkaar
⭐️⭐️⭐️⭐️⭐️ 4.9 - Google reviews
Anonieme praktijkcasussen uit Den Haag
Praktijkcasussen uit deze regio zijn geanonimiseerd. Zie mijn beoordelingsbeleid en mijn werkwijze.
-
Situatie
In dit dossier begeleidde ik twee partners die al geruime tijd ieder hun eigen leven en woning hadden, maar juridisch nog steeds met elkaar verbonden waren via een geregistreerd partnerschap in algehele gemeenschap van goederen. Er was geen conflict en zij gunden elkaar financieel alle ruimte. Juist daardoor was de vraag niet simpelweg hoe zij zo snel mogelijk uit elkaar konden, maar welke juridische vorm het beste aansloot op de manier waarop zij feitelijk wilden blijven leven.
Er was substantieel gezamenlijk vermogen opgebouwd in spaargeld en beleggingen. Daarnaast waren er twee woningen en had één van beiden een onderneming. Zij wilden onderzoeken wat er zou gebeuren als zij het partnerschap formeel beëindigden, maar ook of het mogelijk en verstandig was om juridisch verbonden te blijven en alleen bepaalde vermogensbestanddelen en toekomstige inkomsten van elkaar af te schermen.
Daar kwam een erfrechtelijke wens bij. Hoewel zij feitelijk niet meer samenleefden, wilden zij elkaar bij overlijden nog steeds beschermen. Tegelijk moest duidelijk zijn waar een resterend deel van het vermogen uiteindelijk terecht zou komen.
Aanpak
Ik heb daarom niet één juridische route als vertrekpunt genomen, maar drie belangen naast elkaar gezet: inkomstenbelasting, aansprakelijkheid en erfrecht.
De fiscale berekeningen lieten in deze specifieke situatie zien dat formele beëindiging van het partnerschap in de inkomstenbelasting gunstiger uitpakte. Dat voordeel ontstond onder meer doordat de fiscale behandeling van de twee woningen veranderde en bij één woning hypotheekrenteaftrek kon ontstaan. Alleen op fiscale gronden wees de berekening dus richting scheiden.
Maar fiscaal voordeliger betekende hier niet automatisch: dus scheiden.
Bij een formele ontbinding moest namelijk eerst de bestaande gemeenschap worden verdeeld. Woningen, onderneming, beleggingen, spaargeld, schulden en andere vermogensbestanddelen moesten worden toegedeeld. Een ongelijke verdeling kon bovendien tot een onderlinge vordering leiden en bij onvoldoende zakelijke onderbouwing fiscale gevolgen hebben. Het ging dus niet alleen om de toekomstige belastingdruk, maar ook om de vermogensrechtelijke afwikkeling die nodig was om daar te komen.
Een tweede route was juridisch verbonden blijven, maar alsnog voorwaarden laten opstellen. Daarmee konden toekomstige inkomsten en vermogensopbouw verder van elkaar worden gescheiden en kon de onderneming buiten toekomstige gezamenlijke vermogensvorming worden gehouden. Ook dan moest echter eerst met de bestaande gemeenschap worden afgerekend. Voorwaarden veranderen de eigendomsverhouding die in het verleden al is ontstaan niet met terugwerkende kracht.
Bovendien losten voorwaarden het aansprakelijkheidsvraagstuk niet volledig op. Voor bepaalde schulden kan wettelijke aansprakelijkheid tussen partners blijven bestaan en gezamenlijk vermogen kan voor schuldeisers bereikbaar blijven. Als volledige juridische ontvlechting en maximale scheiding van aansprakelijkheid het zwaarste belang zijn, biedt alleen formele beëindiging de meest vergaande scheiding.
Daar stond het erfrecht tegenover. Zolang zij juridisch partners bleven, behielden zij de daarbij horende erfrechtelijke en fiscale positie. Na formele beëindiging verandert die positie wezenlijk. De keuze kon daarom niet uitsluitend worden gebaseerd op het verschil in jaarlijkse inkomstenbelasting. Mijn conclusie was expliciet dat er geen eenduidig beste juridische route bestond: de uitkomst hing af van welk belang zij zelf het zwaarst lieten wegen.
Ook toekomstige vermogensverschuivingen moesten beter worden geregeld. Voor investeringen vanuit privévermogen in gezamenlijk vermogen heb ik daarom een afsprakenkader uitgewerkt waarin vooraf kan worden vastgelegd of een vergoedingsrecht nominaal blijft of meebeweegt met de waardeontwikkeling van het betreffende goed. De waarde bij het moment van investeren wordt daarbij vastgelegd, zodat niet jaren later discussie ontstaat over het uitgangspunt van de berekening. Voor gewone consumptieve uitgaven wilden zij juist voorkomen dat achteraf alsnog onderlinge claims ontstaan.
Naast de juridische ontvlechting heb ik ook de pensioenpositie beoordeeld. Voor beiden was nog substantiële fiscale jaar- en reserveringsruimte beschikbaar. In deze casus was het wél aantrekkelijk die ruimte via bancaire pensioenopbouw te benutten, omdat de aftrek tijdens de werkende jaren tegen een relatief hoge belastingdruk plaatsvond, terwijl de toekomstige uitkeringen naar verwachting lager zouden worden belast en het opgebouwde vermogen buiten box 3 bleef.
Tot slot heb ik de testamentaire situatie uitgewerkt. Als zij elkaar als erfgenaam wilden blijven aanwijzen, maar tegelijk wilden vastleggen waar een resterend deel van het vermogen uiteindelijk terechtkwam, kon een tweetrapsmaking worden gebruikt.
Daarbij moest de langstlevende volledige beschikking en interingsbevoegdheid houden. De toekomstige erfgenamen kregen tijdens diens leven niets op te eisen. Bij het eerste overlijden wordt de verhouding tussen het geërfde vermogen en het eigen vermogen van de langstlevende vastgelegd. Bij het tweede overlijden wordt die verhouding gebruikt om te bepalen welk deel van het resterende vermogen nog via de gekozen erfroute doorloopt. Is het vermogen ondertussen volledig verteerd, dan ontstaan geen onderlinge claims: op is op.
Uitkomst
De belangrijkste uitkomst was juist dat er geen simpele winnaar tussen scheiden en juridisch verbonden blijven bestond.
Formele beëindiging van het partnerschap was in de doorgerekende situatie fiscaal gunstiger en bood de sterkste juridische ontvlechting. Daar stond tegenover dat eerst een omvangrijke gemeenschap moest worden verdeeld en dat de bestaande erfrechtelijke partnerpositie verloren ging.
Voorwaarden tijdens het partnerschap konden toekomstige inkomsten, ondernemingsvermogen en vermogensopbouw beter van elkaar scheiden, maar konden de bestaande gemeenschap niet wegtoveren en boden geen absolute bescherming tegen alle aansprakelijkheid.
Daarom heb ik niet geadviseerd om de juridische vorm uitsluitend op belasting te kiezen. De echte keuze was welk belang voor deze cliënten het zwaarst woog: fiscale efficiëntie, bescherming tegen aansprakelijkheid of het behouden van hun onderlinge erfrechtelijke positie.
Tegelijk konden zaken die van die hoofdkeuze onafhankelijk waren al wel worden verbeterd: fiscale pensioenruimte benutten, toekomstige vergoedingsrechten vooraf goed vastleggen en testamentair regelen dat de langstlevende maximale vrijheid houdt terwijl het resterende vermogen uiteindelijk de afgesproken route volgt. Het dossier zelf vat dat ook zo samen: financieel stond het goed, maar voor de juridische positie bestond geen eenduidig advies; de keuze hing af van het gewicht dat zij zelf aan aansprakelijkheid, erfrecht en inkomstenbelasting gaven.
Meer over mijn financieel advies bij scheiding, financieel relatieadvies en huwelijkse voorwaarden en financieel-juridisch advies bij nalatenschap en testament.
-
Situatie
In dit dossier begeleidde ik een stel dat al langere tijd samen was en hun financiële en juridische situatie nu definitief goed wilde organiseren. Beiden brachten een eigen woning en eigen vermogen mee. Zij wilden een geregistreerd partnerschap aangaan, maar daarbij hun financiële zelfstandigheid zoveel mogelijk behouden.
Tegelijk waren hun levens financieel al sterk met elkaar verweven. Eén van beiden wilde ruim vóór de reguliere pensioendatum stoppen met werken. Bij de ander was het toekomstige inkomen minder voorspelbaar. Er was bovendien de wens om later mogelijk samen een andere, levensloopbestendige woning te kopen.
De juridische vraag was minstens zo belangrijk. Hoe combineer je koude uitsluiting en financieel zelfstandig blijven met goed voor elkaar zorgen? En hoe bescherm je in een samengesteld gezin zowel de langstlevende partner als de kinderen en de eigen familielijn?
Aanpak
Ik heb eerst onderzocht of eerder stoppen met werken daadwerkelijk financieel haalbaar was. Daarbij heb ik bewust niet zonder meer de bedragen uit de pensioenoverzichten overgenomen.
Bij de partner die eerder wilde stoppen rekende het pensioenoverzicht nog met pensioenopbouw alsof hij tot de normale pensioendatum zou blijven doorwerken. Dat zou de planning te optimistisch maken. Daarom heb ik het toekomstige pensioen opnieuw berekend op basis van de werkelijk te verwachten resterende opbouw.
Bij de andere partner speelde het omgekeerde probleem: het pensioenoverzicht rekende nog door vanuit een eerder hoger dienstverband, terwijl inmiddels structureel minder werd gewerkt. Ook die toekomstige pensioenopbouw heb ik naar beneden bijgesteld. Het uitgangspunt was dus niet wat staat er bij 'te bereiken pensioen'?, maar welk pensioen past bij het werkpatroon waarop de financiële planning daadwerkelijk is gebaseerd?
Daarnaast heb ik een onzekere toekomstige arbeidsongeschiktheidsuitkering niet als dragende inkomstenbron meegenomen. Als die uitkering later toch beschikbaar blijft, is dat financieel een meevaller. De planning moest ook zonder die onzekere inkomsten voldoende robuust zijn.
Op basis van die conservatieve uitgangspunten bleek eerder stoppen nog steeds haalbaar.
Ook de fiscale pensioenruimte heb ik per persoon verschillend beoordeeld. Voor de partner die eerder wilde stoppen was er wel jaar- en reserveringsruimte, maar adviseerde ik die niet te benutten. Het fiscale verschil tussen aftrek nu en belasting over de latere uitkering was beperkt, terwijl het vrije vermogen juist nodig kon zijn om de jaren vóór AOW en pensioen te financieren.
Voor de andere partner kon aanvullende lijfrenteopbouw juist wél interessant zijn zolang een storting tegen een hoog marginaal inkomstenbelastingtarief kon worden afgetrokken. Ook daar was het advies niet om automatisch de maximale ruimte te gebruiken: jaarlijks opnieuw beoordelen hoeveel fiscaal voordeel daadwerkelijk aanwezig is en of er voldoende vrije liquiditeit overblijft.
Voor het vrije spaargeld paste geen zwaarder beleggingsrisico bij hun wensen. Een voldoende grote direct beschikbare buffer en een gespreide depositoladder boden meer rust en flexibiliteit.
Vervolgens heb ik de gewenste partnerschapsvoorwaarden uitgewerkt. Het uitgangspunt werd koude uitsluiting: bestaande woningen, spaargeld, beleggingen, erfenissen, pensioen en overige vermogensbestanddelen blijven privé. Alleen gezamenlijke bankrekeningen worden bewust gezamenlijk gehouden.
Een toekomstige woning kan wel samen voor bijvoorbeeld ieder 50 procent worden gekocht, maar ieder houdt juridisch zijn eigen eigendomsaandeel. Daarmee is de woning economisch samen, zonder dat daarvoor een brede vermogensgemeenschap nodig is.
Ook de huidige woonsituatie is expliciet geregeld. De ene partner woont in de privéwoning van de ander zonder woonvergoeding. Gewone huishoudelijke gebruikskosten kunnen gezamenlijk worden gedragen, terwijl eigenaarslasten en waardevermeerderende investeringen in beginsel voor rekening van de eigenaar blijven.
Voor investeringen van de andere partner in die privéwoning moest juist vooraf duidelijk worden vastgelegd of een nominaal vergoedingsrecht ontstaat of dat bij een specifieke investering bewust voor meedelen in de waardeontwikkeling wordt gekozen. Zo voorkom je dat jarenlang samenleven achteraf alsnog een discussie wordt over wie financieel waarop recht heeft.
De testamenten vroegen vervolgens om twee verschillende oplossingen.
Bij de ene partner moest de langstlevende voldoende woonzekerheid krijgen, terwijl de uiteindelijke eigendom duidelijk bij de kinderen bleef. Daarvoor heb ik een combinatie uitgewerkt van een eigendomsdeel voor de partner en levenslang vruchtgebruik van de woning, zonder recht van vertering. Een verhuisclausule voorkomt dat de regeling direct vastloopt wanneer de langstlevende later naar een andere koopwoning wil verhuizen. Tegelijk zijn duidelijke beëindigingsgronden opgenomen zodat voor alle betrokkenen bekend is wanneer het vruchtgebruik eindigt.
Bij de andere partner lag de wens anders. Daar moest de partner in beginsel volledig erven en kwamen diens kinderen daarna als natuurlijke tweede lijn in beeld. Voor vermogen dat later uit de eigen ouderlijke familie zou worden geërfd, wilde zij echter een afzonderlijke route naar haar eigen familielijn.
In plaats van jarenlang ieder geërfd vermogensbestanddeel afzonderlijk te moeten volgen, heb ik daarvoor een percentageclausule voorgesteld. De verhouding tussen het vermogen vóór en na ontvangst van de ouderlijke erfenis bepaalt welk percentage van de latere nalatenschap aan de eigen familielijn wordt toegerekend. Daarmee blijft de bedoeling uitvoerbaar zonder een ingewikkelde voortdurende zaaksherleiding.
Uitkomst
De financiële planning liet zien dat eerder stoppen met werken haalbaar was, ook wanneer bewust voorzichtig werd gerekend met de toekomstige pensioenen en onzekere inkomsten niet nodig waren om het plan sluitend te krijgen.
Juist daarom hoefde het vermogen niet onnodig te worden vastgezet. Voor de ene partner woog vrije liquiditeit zwaarder dan het beperkte fiscale voordeel van extra pensioenopbouw. Voor de andere partner kon lijfrente juist wel aantrekkelijk zijn zolang de belastingaftrek voldoende groot was. Dezelfde fiscale faciliteit leidde dus voor twee partners binnen één huishouden tot een verschillend advies.
Juridisch werd dezelfde maatwerkgedachte toegepast. Koude uitsluiting beschermt de financiële zelfstandigheid, terwijl de gezamenlijke woning en gezamenlijke rekeningen bewust gezamenlijk kunnen worden georganiseerd. Goede afspraken over woonlasten en vergoedingsrechten voorkomen dat die autonomie later alsnog tot discussie leidt.
En ook bij overlijden hoefden partnerbescherming en bescherming van de familie niet tegenover elkaar te staan. Voor de ene nalatenschap werd woonzekerheid gecombineerd met eigendom voor de kinderen. Voor de andere stond de partner voorop, met een afzonderlijke percentageclausule om geërfd familievermogen uiteindelijk binnen de eigen familielijn te houden.
Daarmee ontstond één plan waarin eerder stoppen, pensioen, liquiditeit, koude uitsluiting, vergoedingsrechten, een toekomstige gezamenlijke woning en twee verschillende testamentaire vermogenslijnen op elkaar aansloten. De hoofdconclusie van het financiële plan was dan ook dat de financiële haalbaarheid ruim voldoende was; de echte toegevoegde waarde zat vervolgens vooral in de precieze juridische organisatie.
Meer over mijn integrale financiële planning voor particulieren, financieel relatieadvies en partnerschapsvoorwaarden en financieel-juridisch advies bij nalatenschap en testament.
Verdieping: DGA na bedrijfsverkoop
Na de verkoop van een onderneming ontstaat financiële ruimte, maar vaak ook een nieuwe fase. Hoeveel vermogen blijft in de holding? Kun je minder gaan werken? Hoe help je de kinderen zonder hen afhankelijk te maken? En sluiten de huwelijkse voorwaarden en testamenten nog aan op de nieuwe situatie?
Lees de uitgebreide casus: Van ondernemingswaarde naar levensrendement
Juridisch & financieel advies in Den Haag voor jouw situatie
Online of bij jou thuis in Den Haag en omgeving

Financiële planning
Eerder stoppen met werken/pensioen
Vermogen & schulden organiseren
Ondernemen & privé goed afgestemd
Duidelijke keuzes voor nu en later
Financiële én juridische samenhang
Samenwonen & trouwen
Samengesteld gezin & eerdere relaties
Afspraken over wonen
Afspraken over inkomen & vermogen
Inbreng, eigendom & vergoedingsrechten
Nalatenschap integraal opgenomen

Financieel advies bij scheiding
Second opinion(s)
Vermogensopstelling & verdeling
Alimentatieberekeningen
Vergoedingsrechten in beeld
Financiële positie na de scheiding
Erfrecht & nalatenschapsplanning
Overzicht financieel & juridisch
Testament & levenstestament
Vermogen met warme hand overdragen
Fiscale optimalisatie binnen jouw wensen
Langstlevende & kinderen goed verzorgd
Wat cliënten zeggen over mijn juridisch-financieel advies in Den Haag en omgeving
Wij (75+) zaten met een complex vraagstuk. Hoe regel je het wonen bij het gezin van 1 van je kinderen als er ook nog 2 andere kinderen met hun gezin betrokken zijn. Financieel/belasting technisch en erfrechtelijk was dat een hele puzzel. Willem heeft ons wonderbaarlijk geholpen door alle aspecten op een rijtje te en zetten waardoor wij knopen konden ontwarren en doorhakken. Hij was betrokken, maar ook zeer deskundig en nuchter.
-J. uit regio Den Haag
Bron: Google review & reviewbeleid
Meer ervaringen lees je op Google reviews en Advieskeuze
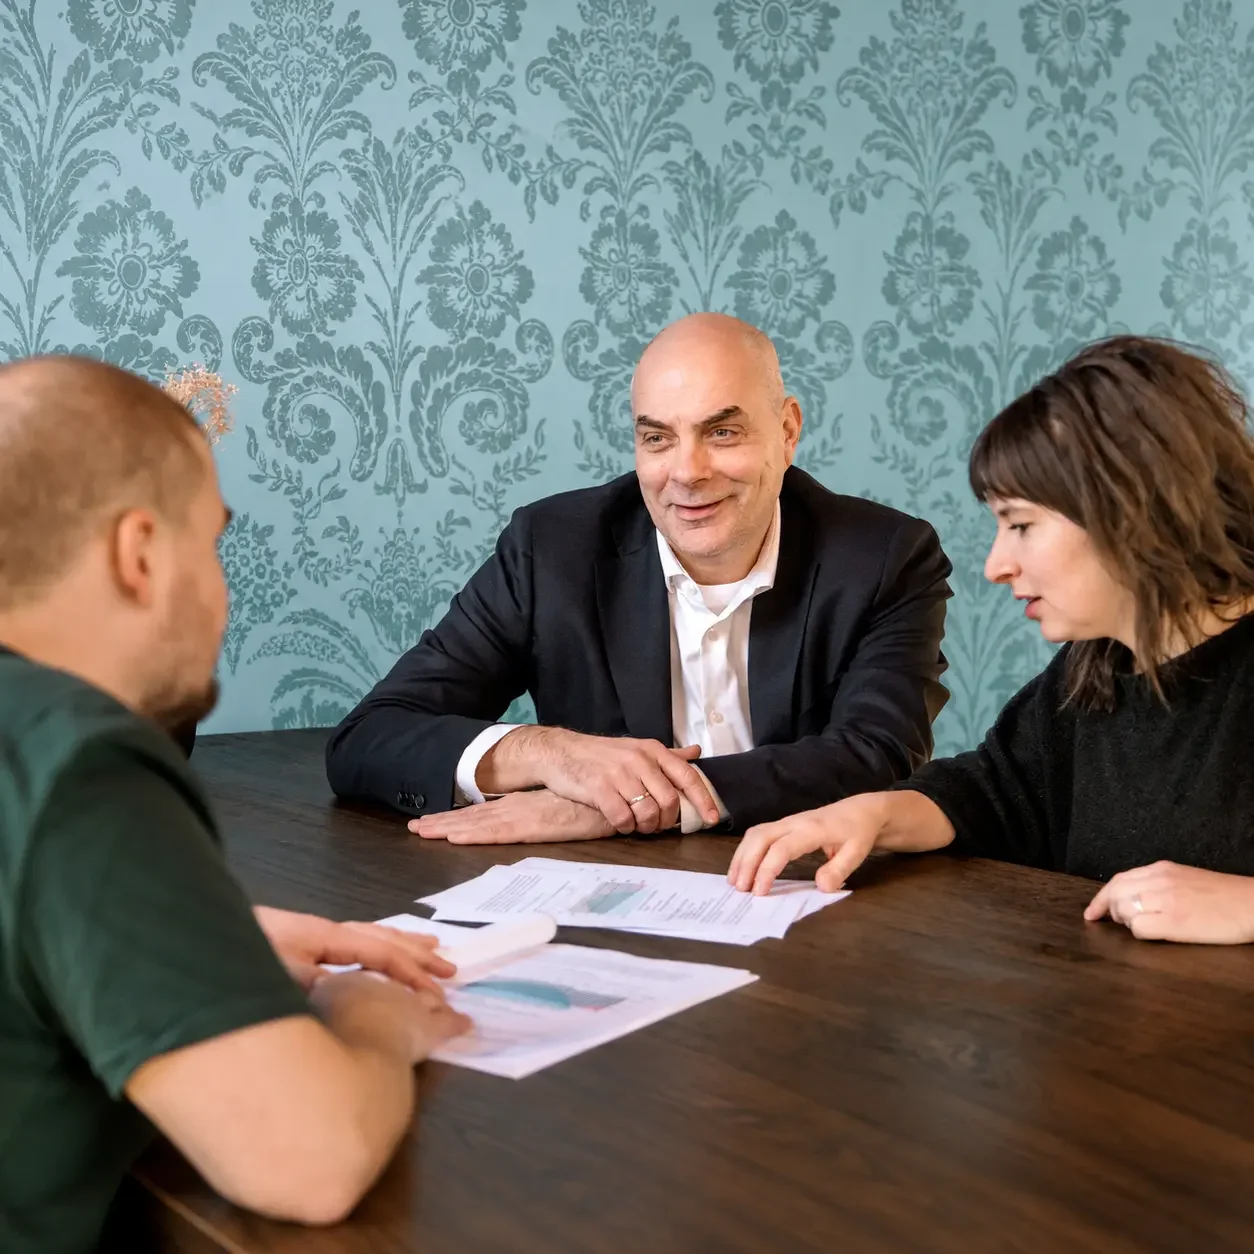
Even kennismaken…
Willem Jonkers, onafhankelijk financieel adviseur in Den Haag
Ik kijk niet alleen naar cijfers, maar naar het geheel. Dus ook naar de juridische afspraken die daarbij horen en naar de vraag wat op de lange termijn echt voor jou werkt.
Of het nu gaat om financiële planning, samenwonen of trouwen, een scheiding, eerder met pensioen of nalatenschapsplanning: ik help je om hoofd- en bijzaken van elkaar te scheiden en keuzes goed te organiseren.
Fiscaal optimaal is niet altijd klant-optimaal. Dus ik geef een eerlijk en helder advies waar je echt verder mee kunt. Echt onafhankelijk.
CFP®-, RES®- en REP-gecertificeerd financieel planner in Den Haag
Advies over inkomen, pensioen, vermogen en ondernemerschap
Keuzes rond samenwonen, trouwen, scheiden en nalatenschap
Duidelijke uitleg, bij jou thuis of online, zonder productverkoop
Werkgebied regio Den Haag
Naast Den Haag werk ik ook veel voor cliënten in Zoetermeer en Wassenaar, online of bij hen thuis.
Veel gestelde vragen over juridisch-financieel advies in Den Haag
-
Nee. Ik verkoop geen hypotheken, verzekeringen of beleggingsproducten en bemiddel daar ook niet in. Ik help je met inzicht, scenario’s, juridische samenhang en keuzes. Als je een product nodig hebt zal ik dat aangeven. Waar en hoe jij dat afsluit sta ik volledig buiten.
-
Dat hangt af van de omvang en complexiteit van jouw situatie. Het eerste uitgebreide kennismakings- en inventarisatiegesprek is vrijblijvend. Daarna ontvang je een duidelijke prijsopgave, zodat je vooraf weet waar je aan toe bent. Juridisch-financiële planning voor particulieren kost € 2.250 – € 3.250. Voor ondernemers en DGA’s is dat € 2.750 – € 4.250. Juridisch en financieel advies bij scheiding kost voor particulieren € 2.250 – € 2.750 en voor ondernemers en DGA’s € 2.250 – € 4.250. In uitzonderlijke situaties kan maatwerk passend zijn; ook dan spreken we vooraf een vaste prijs af. Alle bedragen zijn inclusief btw. Bekijk de tarievenpagina voor meer informatie.
-
Nee. Altijd Voor Elkaar verkoopt geen producten en bemiddelt daar ook niet in. Alleen onafhankelijk financieel advies in jouw belang.
-
Ja dat kan op dinsdag, woensdag en donderdagavond tot 19:30.
-
Je wilt weten waar je aan toe bent. Inzicht, rust en duidelijkheid. En omdat ik je help met 100% onafhankelijk, deskundig advies dat echt bij jou past.
-
Na jouw aanvraag neem ik contact met je op om een uitgebreid kennismakings- en inventarisatiegesprek te plannen. Dit gesprek is vrijblijvend. We nemen de tijd om jouw situatie, wensen en adviesvragen goed in kaart te brengen en bespreken welke financiële en juridische onderwerpen daarbij samenhangen.
Na het gesprek ontvang je een duidelijke prijsopgave. Je weet dus vooraf wat het advies kost en beslist daarna of je met mij verder wilt.
Na akkoord ontvang je een overzicht van de stukken die ik nodig heb. Zodra het dossier compleet is, start ik met de analyse en werk ik jouw juridisch-financiële advies uit. Vervolgens bespreken we het advies uitgebreid, online of bij jou thuis in Den Haag en omgeving.
Het doel is steeds hetzelfde: overzicht, onderbouwde keuzes en een financiële én juridische organisatie die bij jouw situatie past.